La soja a cosecha cotiza en torno a US$ 365 por tonelada y el maíz abril 2027 ronda los US$ 208,5. La BCR analiza futuros, PUT, PUT sintético, FENCE y COLLAR para cubrir precios y administrar el riesgo.
El mercado a término ofrece distintas alternativas para comenzar a definir la comercialización de la soja y el maíz de la campaña 2026/27, en un escenario internacional marcado por la volatilidad y una recuperación significativa de las cotizaciones.
Según un análisis elaborado por Ana Rubicondi, Emilce Terré y Julio Calzada, de la Bolsa de Comercio de Rosario (BCR), la soja a cosecha se encuentra en su segundo valor más alto de las últimas once campañas para esta época del año.
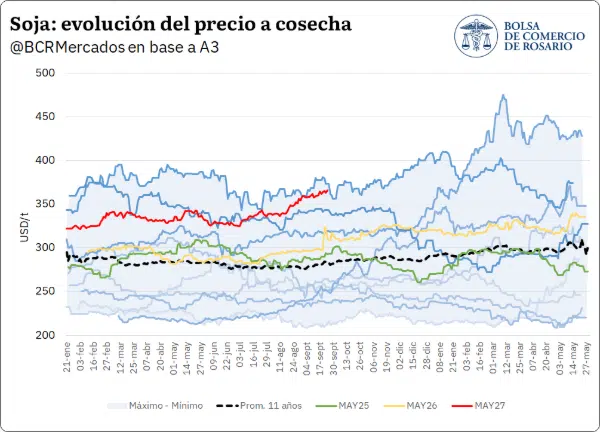
El contrato de soja mayo 2027 pasó de unos US$ 325 por tonelada a comienzos de julio a US$ 365/t hacia mediados de esta semana. El valor se encuentra cerca de un 30% por encima del promedio de las últimas once campañas.
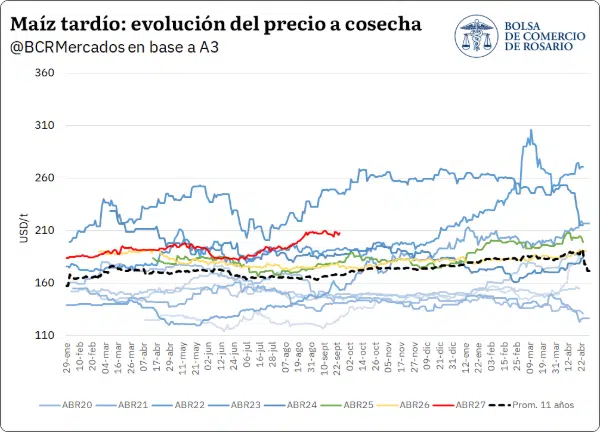
El maíz también mostró una recuperación importante. La posición abril 2027 avanzó desde aproximadamente US$ 183/t a principios de julio hasta US$ 208,5/t, una mejora de más de US$ 25 por tonelada.
Qué factores impulsan las cotizaciones
En soja, la evolución de los precios está vinculada principalmente con el comportamiento del mercado de Chicago y la demanda estadounidense.
Durante agosto, el USDA confirmó con frecuencia ventas privadas de soja estadounidense a China, mientras que la condición de los cultivos norteamericanos se deterioró progresivamente. El último reporte citado por la BCR ubicó en 58% la proporción de soja estadounidense en condición buena a excelente, por debajo de las dos campañas anteriores.
En maíz, la menor producción prevista en Estados Unidos constituye otro de los factores relevantes. El USDA proyecta una caída cercana a 30 millones de toneladas interanuales, asociada a una menor superficie y a condiciones climáticas adversas en el Cinturón Maicero.
A esto se suman las perspectivas productivas para otras regiones del hemisferio norte. La sequía en Europa habría provocado una fuerte reducción de la producción de maíz de la Unión Europea, con pérdidas estimadas por el USDA en más de 6 millones de toneladas respecto del año anterior.
En Francia, además, FranceAgriMer informó que apenas el 26% del maíz en grano se encontraba en condición buena o excelente, el registro más bajo de la serie mencionada por el informe.
La geopolítica agrega una prima de riesgo
Otro elemento que incide sobre las cotizaciones es la situación geopolítica internacional.
El conflicto entre Rusia y Ucrania continúa afectando los flujos comerciales del Mar Negro, mientras que las restricciones al tránsito marítimo y los ataques sobre infraestructura mantienen elevada la incertidumbre sobre las exportaciones agrícolas de la región.

A esto se suma la tensión en torno al Estrecho de Ormuz y su impacto sobre el mercado energético. El petróleo Brent pasó de valores cercanos a US$ 60 por barril a tocar US$ 120, y posteriormente se ubicó alrededor de US$ 103.
Dado que soja y maíz también constituyen materias primas para la elaboración de biocombustibles, el movimiento del petróleo contribuyó a sostener las cotizaciones de ambos granos.
La BCR advierte que una parte importante de los precios actuales incorpora una prima de riesgo geopolítica, lo que puede traducirse en una mayor volatilidad.
Vender futuros: fijar hoy el precio de la cosecha
Una de las alternativas analizadas es la venta de contratos futuros.
Con la soja mayo 2027 en torno a US$ 365/t, el precio neto estimado después de los costos de operatoria se ubica en US$ 352,35/t.
En el caso del maíz abril 2027, con una cotización de US$ 208,5/t, el valor neto considerado por el estudio queda en aproximadamente US$ 207/t.
La principal característica de esta estrategia es que permite fijar el precio, pero elimina la participación en eventuales subas posteriores.
Además, la operatoria con futuros implica atender las diferencias diarias derivadas del sistema de mark-to-market. Si el precio aumenta después de vender el futuro, el productor debe afrontar esas diferencias durante la vigencia de la posición, aunque posteriormente pueda recuperar ese resultado mediante la venta de la mercadería.
Comprar un PUT para protegerse de una baja
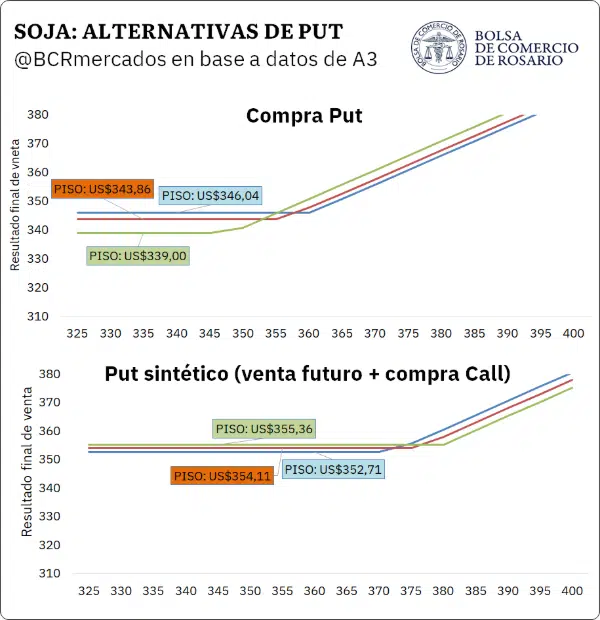
Otra posibilidad consiste en adquirir una opción PUT.
El mecanismo permite establecer un precio mínimo de venta mediante el pago de una prima. Si posteriormente el mercado sube, el productor puede dejar vencer la opción y vender su producción al precio vigente.
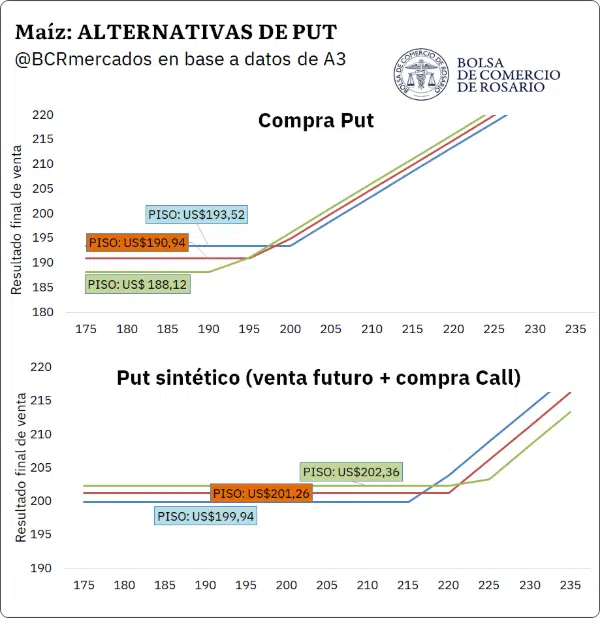
El piso se determina a partir del precio de ejercicio menos la prima pagada.
Por ejemplo, el análisis de la BCR muestra que en soja pasar de un PUT 348 a un PUT 356 implica pagar una prima adicional de US$ 3,14/t, pero eleva el piso de cobertura en US$ 8/t.
Esta alternativa evita las garantías y los ajustes financieros diarios propios de los futuros, ya que el costo queda concentrado en la prima abonada al inicio.
PUT sintético: combinar futuro y CALL
Cuando los PUT disponibles no permiten alcanzar el piso buscado, otra posibilidad es construir un PUT sintético.
La estrategia combina la venta de un futuro con la compra de un CALL. De esta manera, el futuro fija inicialmente el precio mientras que el CALL otorga el derecho a participar de las subas a partir de determinado precio de ejercicio.
La elección del CALL modifica el perfil de la cobertura.
Un ejercicio más alto implica una prima menor y permite establecer un piso más elevado, pero requiere una suba mayor del mercado para comenzar a capturar la mejora.
Un CALL con ejercicio más bajo tiene una prima superior y reduce el piso, aunque permite participar antes de una eventual recuperación de las cotizaciones.
La contrapartida es que, al incluir un futuro vendido, reaparecen las garantías y los ajustes diarios.
Te puede interesar
Pronóstico de lluvias hasta el 5 de octubre
El Estado se queda con el 58,2% de la renta agrícola, menos que en junio
La campaña 2026/27 apunta a otro récord: 157,9 millones de toneladas y exportaciones por US$ 41.497 millones
Argentina tiene una ventana excepcional para vender carne a China
Bioetanol al 15% y biodiésel al 10%: el Senado dio media sanción al nuevo régimen
UATRE: homologaron el acuerdo salarial rural y fijaron nuevos mínimos hasta octubre de 2027
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
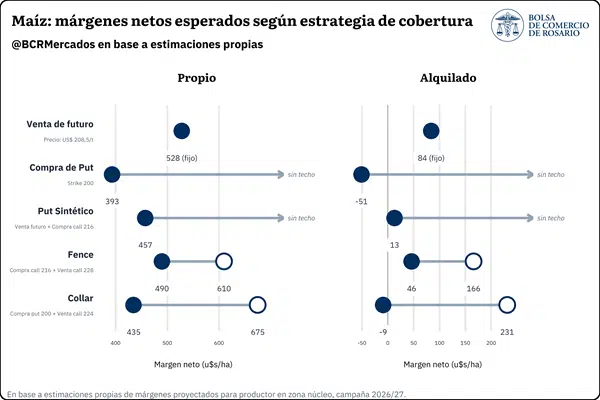
En el ejemplo de maíz analizado por la BCR, el PUT 200 establece un piso de US$ 193,52/t, mientras que un PUT sintético con CALL 216 permite un piso de US$ 199,94/t, aunque la participación en la suba comienza recién a partir de los US$ 216/t.
FENCE y COLLAR: establecer un piso y un techo
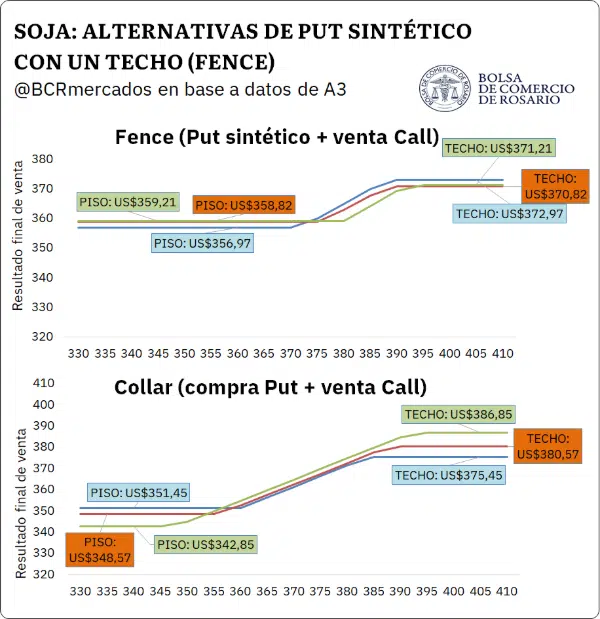
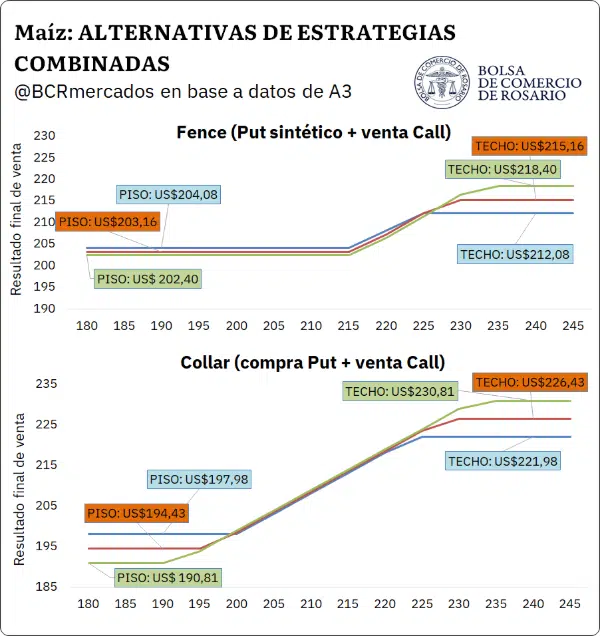
Las estrategias FENCE y COLLAR incorporan una característica adicional: establecen una banda de precios mediante la combinación de opciones.
El FENCE parte de la venta de un futuro y suma la compra de un CALL y la venta de otro CALL con un precio de ejercicio superior.
El COLLAR, en cambio, se construye exclusivamente mediante opciones: compra de PUT y venta de CALL. De esta forma, no requiere operar futuros y puede reducir las comisiones y las exigencias de garantías.
Ambas estrategias permiten abaratar la cobertura mediante la venta de un CALL, pero a cambio de limitar la participación en una eventual suba por encima del techo establecido.
La diferencia entre ambas alternativas está en el momento a partir del cual comienzan a acompañar una mejora del mercado: el FENCE mantiene un tramo plano entre el precio vigente y el ejercicio del CALL comprado, mientras que el COLLAR acompaña la suba desde niveles más cercanos al mercado actual, aunque parte de un piso menor.
Cómo impactan las estrategias en el margen por hectárea
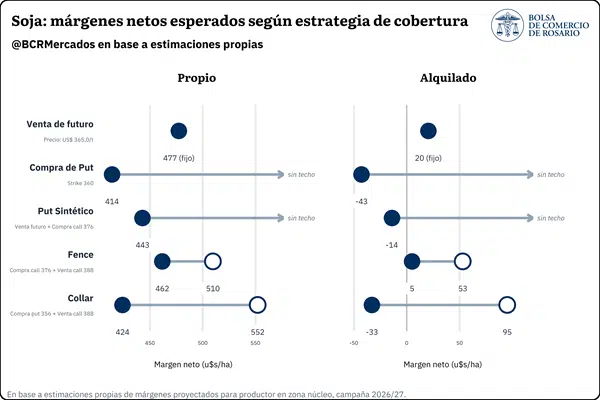
La BCR también trasladó las distintas alternativas de cobertura al resultado económico por hectárea.
Para soja de primera se consideró un planteo con 40 qq/ha de rendimiento, costos de US$ 737/ha y un alquiler equivalente a 18 qq/ha.
En maíz, el ejercicio utilizó un rendimiento de 100 qq/ha, costos de US$ 1.270/ha y un alquiler equivalente a 18 qq/ha.
En campo propio, las alternativas analizadas permiten obtener resultados positivos tanto para soja como para maíz bajo los supuestos utilizados. La diferencia está en el nivel de protección y en cuánto de una eventual suba se conserva.
En campo alquilado, el comportamiento es más exigente. El informe señala que el PUT sintético con techo mediante FENCE resulta positivo tanto para soja como para maíz en los escenarios considerados, debido al ahorro generado por la venta del CALL.
Para la soja bajo alquiler, en cambio, varias de las coberturas analizadas arrojan márgenes negativos bajo los supuestos utilizados.
No hay una estrategia única para todos los productores
El análisis de la BCR muestra que las herramientas de cobertura responden a perfiles y escenarios diferentes.
La venta de futuros permite fijar directamente un precio, pero elimina la participación en las subas y exige atender los ajustes diarios.
La compra de PUT permite establecer un piso y mantener abierta la posibilidad de capturar mejoras del mercado, aunque requiere pagar una prima.
El PUT sintético combina la cobertura del futuro con la posibilidad de participar de una suba mediante un CALL, pero mantiene las exigencias financieras de los futuros.
El FENCE y el COLLAR permiten reducir el costo de la cobertura mediante la venta de CALL, a cambio de establecer un techo para las ganancias.
Por eso, la elección depende de factores como el precio buscado, los costos de producción, la estructura financiera, el nivel de riesgo que cada productor está dispuesto a asumir y sus expectativas sobre el mercado.
Los valores utilizados por la BCR corresponden al cierre de una jornada determinada y pueden modificarse según las condiciones del mercado y el momento en que se ejecuten las operaciones.