
Anticipar el resultado del Impuesto a las Ganancias varios meses antes del cierre puede permitir a una empresa agropecuaria ordenar inversiones, financiamiento, stocks y disponibilidad de fondos. El consultor tributario Hugo Abaca destacó que herramientas como el precierre fiscal, la valuación de inventarios, el leasing, la venta y reemplazo de bienes de uso y determinados regímenes de incentivo deben analizarse antes de concretar las operaciones y no cuando el ejercicio ya terminó.
En un escenario de márgenes ajustados y fuertes necesidades de capital de trabajo, la carga tributaria puede transformarse en una variable determinante para la liquidez.
Por eso, el especialista plantea incorporar el análisis impositivo a la gestión habitual de la empresa, en lugar de limitarlo a la liquidación de impuestos una vez realizadas las operaciones.
La diferencia es relevante: cuando el diagnóstico llega con anticipación todavía existen decisiones que pueden modificarse. Cuando llega después del cierre, buena parte de esas alternativas ya desapareció.
Precierre fiscal: saber cuánto se pagaría antes de terminar el ejercicio
Una de las principales herramientas mencionadas por Abaca es realizar un precierre impositivo durante el ejercicio.
El procedimiento consiste en combinar los resultados ya registrados con una proyección de ingresos, gastos, stocks y operaciones previstas para los meses restantes.
El objetivo es estimar con anticipación cuál podría ser el resultado fiscal y detectar variables que todavía pueden gestionarse.
Entre los puntos a revisar aparecen posibles saldos a favor de IVA o Ingresos Brutos, gastos computables, compras realizadas y valuación de existencias de granos, hacienda y sementeras.
Esto permite proyectar el Impuesto a las Ganancias antes de llegar formalmente al cierre.
En empresas agrícolas cuyo ejercicio termina en diciembre, por ejemplo, una parte importante del resultado económico puede estar definida después de la cosecha gruesa. Un análisis realizado durante julio o agosto permite conocer con varios meses de anticipación la posible carga tributaria.
Ese dato cobra especial importancia porque el pago de impuestos puede coincidir posteriormente con momentos del año en los que la empresa necesita recursos para financiar la nueva campaña.
La estructura jurídica también cambia el resultado
El análisis fiscal no depende exclusivamente de cuánto ganó la empresa.
La forma jurídica bajo la cual funciona el establecimiento también puede modificar el tratamiento tributario de determinadas operaciones.
Una persona humana, una sociedad anónima o una SRL no necesariamente enfrentan las mismas consecuencias al momento de determinar Ganancias, retirar fondos, pagar honorarios o distribuir dividendos.
Por ese motivo, Abaca plantea que la estructura societaria debe formar parte del análisis y no ser considerada una cuestión administrativa independiente de la estrategia económica.
Hacienda: por qué el stock puede impactar aunque todavía no se haya vendido
En ganadería, uno de los puntos que requiere mayor atención es la valuación fiscal de las existencias.
El resultado impositivo puede verse afectado por el valor asignado a la hacienda aun cuando los animales permanezcan dentro del establecimiento y todavía no hayan generado una venta.
Los sistemas de cría contemplan tratamientos diferentes para categorías como vientres, reproductores y hacienda destinada a comercialización.
Además, para ejercicios iniciados desde el 1° de enero de 2026, las empresas de invernada y feedlot pueden evaluar, bajo las condiciones establecidas por la normativa, la utilización del método de Costo Estimativo por Revaluación Anual (CERA).
Otra decisión que puede producir efectos impositivos es la compra de vientres, debido a las diferencias que pueden existir entre su costo de adquisición y la valuación fiscal aplicable.
La conveniencia de cada alternativa dependerá del establecimiento, su sistema productivo y su situación tributaria particular.

Te puede interesar
Pronóstico de lluvias hasta el 28 de septiembre
El agro busca instalar en el Presupuesto 2027 el debate por los “impuestos ocultos” que van más allá de las retenciones
Fitosanitarios: los errores que aumentan el riesgo de deriva en zonas periurbanas
UATRE: homologaron el acuerdo salarial rural y fijaron nuevos mínimos hasta octubre de 2027
Alerta por las reservas de agua: crece el déficit hídrico en zonas agrícolas clave
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
Maquinaria: leasing, compra financiada y venta con reemplazo
La renovación de maquinaria agrícola también puede generar efectos fiscales distintos según cómo se estructure la operación.
Una de las herramientas mencionadas es el leasing, cuya incidencia debe analizarse junto con el costo financiero y las características de la inversión.
Otra alternativa contemplada por la normativa es el régimen de venta y reemplazo de bienes de uso.
Bajo determinadas condiciones, este mecanismo permite diferir el impacto en Ganancias generado por la venta de un bien amortizable cuando se adquiere otro bien de uso dentro del plazo previsto.
Esto puede resultar relevante para empresas que planean desprenderse de una máquina utilizada y reemplazarla por una nueva.
Sin embargo, la operación necesita ser evaluada antes de concretarse para verificar que se cumplan los requisitos establecidos.
La forma de financiar una máquina también puede modificar el impuesto
El precio del equipo y la tasa de interés no son las únicas variables que deberían analizarse al decidir una inversión.
La incorporación de deuda también puede incidir sobre el ajuste por inflación impositivo, alterando el resultado fiscal de la operación.
Por eso, dos alternativas de compra económicamente similares pueden presentar efectos tributarios diferentes según cómo se financien.
El análisis integral debería contemplar, por lo tanto, precio, tasa, plazo, flujo de fondos y efecto impositivo.
RIMI: amortización acelerada para determinadas inversiones
Entre los mecanismos que pueden modificar el momento en el que una inversión se deduce impositivamente, Abaca destacó el Régimen de Incentivo a las Medianas Inversiones (RIMI).
El esquema contempla beneficios de amortización acelerada para inversiones alcanzadas por el régimen y siempre que se cumplan los requisitos correspondientes.
En la práctica, puede permitir que una mayor parte del costo de determinados bienes de uso sea computada durante los primeros ejercicios en lugar de distribuirse durante un período más extenso.
Entre los ejemplos mencionados por el especialista aparecen maquinaria agrícola y determinados reproductores bovinos.
No todos los desembolsos reciben el mismo tratamiento.
Abaca diferenció, por ejemplo, la adquisición de un reproductor —que puede constituir un bien de uso— de la compra de semen, que funciona como un insumo consumido dentro del proceso productivo.
SISA y RUCA: incumplir también puede generar costos
La planificación fiscal no se limita a buscar herramientas para administrar Ganancias.
Mantener correctamente los registros y obligaciones operativas también puede tener consecuencias financieras.
El especialista advirtió que incumplimientos vinculados con sistemas como SISA y RUCA pueden ocasionar intereses, inconvenientes en registros necesarios para operar y eventualmente afectar otros aspectos de la gestión empresarial.
La conclusión es que el costo tributario no siempre aparece solamente en la alícuota de un impuesto: también puede surgir de errores administrativos, demoras o incumplimientos.
La decisión fiscal debe tomarse antes de hacer la operación
El punto común de todas estas herramientas es el momento.
Comprar una máquina, vender un bien de uso, modificar stocks, financiar una inversión o distribuir fondos puede generar consecuencias distintas dependiendo de cómo y cuándo se estructure cada operación.
“La rentabilidad ya no se consigue únicamente con un buen resultado productivo o con el momento justo de venta en el mercado; se logra en el proceso de mejora continua de cada eslabón, donde la planificación impositiva pasa a tener un rol estratégico”, señaló Abaca durante una charla virtual organizada por la región CREA Sudeste.
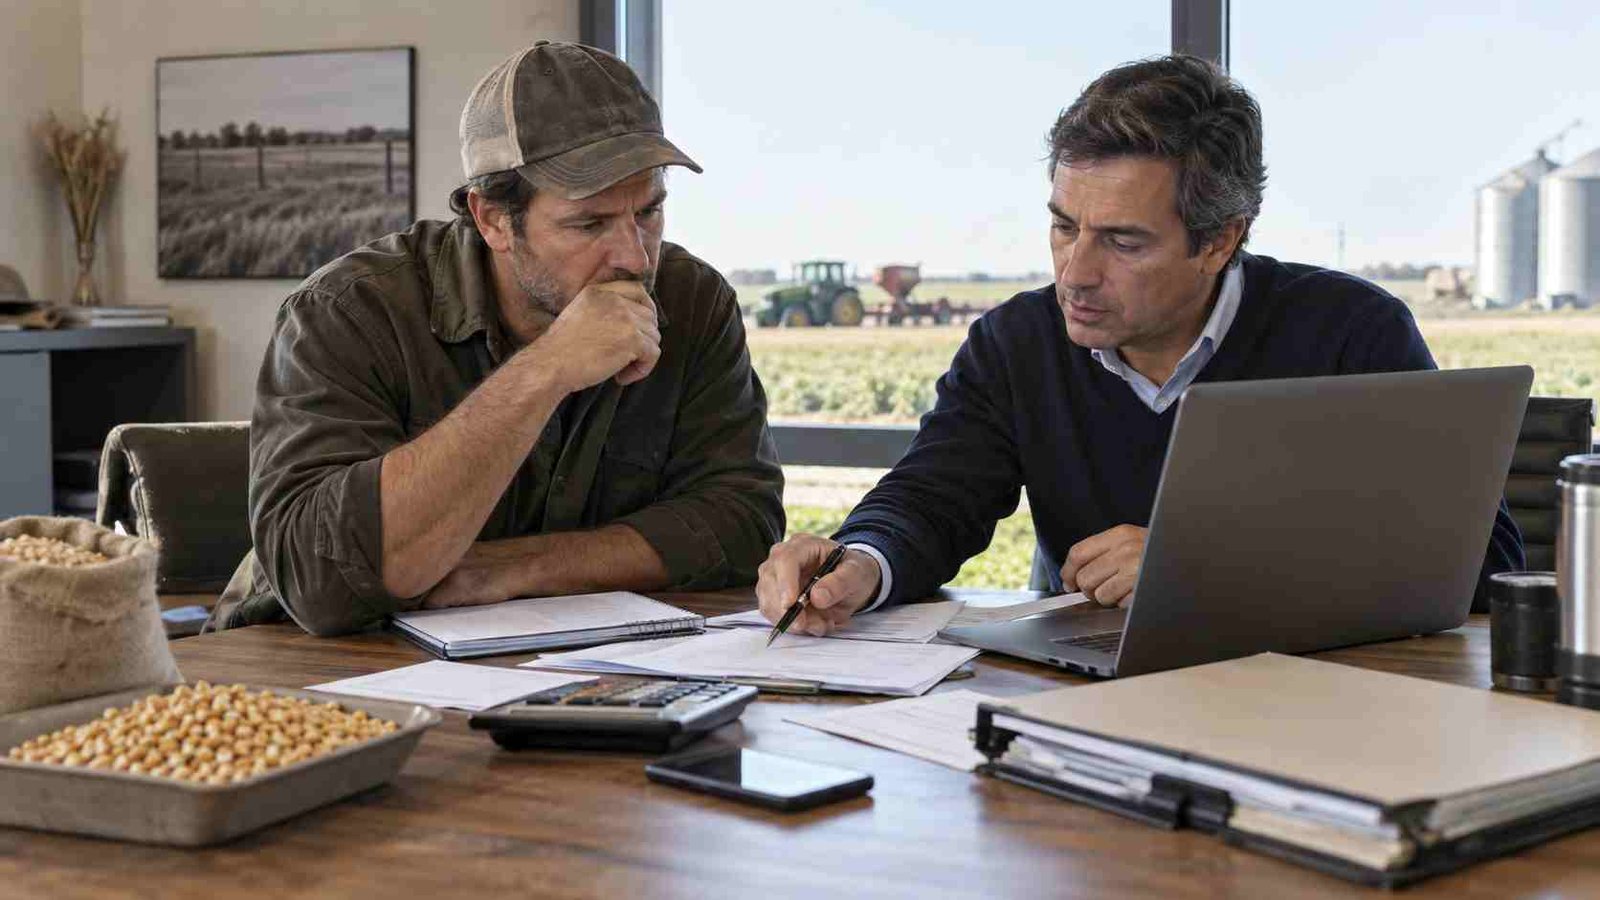
Para el consultor, esto implica también modificar la relación entre la empresa agropecuaria y sus asesores.
El contador debería participar periódicamente de la mesa de decisiones, de manera que las alternativas previstas por la normativa puedan analizarse mientras todavía existe margen para actuar.
En definitiva, el precierre no elimina impuestos ni reemplaza el asesoramiento profesional específico, pero permite que una empresa conozca con mayor anticipación su escenario fiscal y evalúe inversiones, stocks, financiamiento y disponibilidad de fondos antes de llegar al cierre con las decisiones ya tomadas.