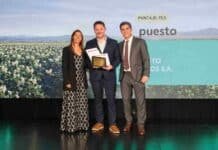
El Poder Ejecutivo elevará este martes al Congreso, a través de la Cámara de Diputados, el proyecto de ley de Presupuesto 2027, en un contexto en el que el sector agropecuario busca correr el eje del debate impositivo más allá de las retenciones, cuyo cronograma de reducción gradual ya está definido por el Gobierno desde enero. La semana pasada, la Fundación Barbechando organizó en el Congreso una jornada con nueve legisladores nacionales de distintos bloques para poner sobre la mesa otros “costos impositivos ocultos” que afectan la rentabilidad del productor, como los saldos técnicos y de libre disponibilidad del IVA y los costos de gestión administrativa asociados.
La jornada organizada por Barbechando tuvo como primer eje un repaso de la carga tributaria total que recae sobre el sector. Antonela Semadeni, economista de la Fundación Agropecuaria para el Desarrollo de Argentina (FADA), presentó los datos actualizados sobre la participación del Estado en la renta agrícola, que hoy alcanza en promedio el 62% considerando los principales cultivos (soja, maíz, trigo y girasol). Según detalló, del resultado económico de una hectárea agrícola apenas el 8% queda como ganancia del productor, mientras el 30% restante se destina al alquiler de la tierra y la mayor parte va al Estado. La presión fiscal, precisó, es más alta en trigo (cerca del 74%), seguido por girasol (68%), soja (62%) y maíz (60%).
El segundo eje de la jornada, y el que aportó la novedad más relevante para el debate, estuvo a cargo del contador tributarista Mariano Echegaray, quien se enfocó en un problema que calificó como poco visible pero de fuerte incidencia en la rentabilidad: la inmovilización de saldos técnicos de IVA. Según explicó, el agro acumula sistemáticamente más crédito fiscal que débito debido a la combinación de tasas diferenciales del impuesto —21% sobre insumos frente a 10,5% sobre la venta de granos—, la estacionalidad de la producción y las altas inversiones en bienes de capital.
Echegaray citó un relevamiento de CREA que calcula ese saldo inmovilizado en un promedio de $36.500 por hectárea, lo que representaría unos US$770 millones retenidos al cierre de la campaña 2025/26 en la agricultura extensiva, equivalentes al 7% de todo el gasto en implantación y desarrollo de cultivos de una campaña. El mecanismo previsto para devolver ese saldo en el caso de inversiones en bienes de capital, además, perdió gran parte de su capacidad real: la partida presupuestaria pasó de $15.000 millones en 2019 (unos US$394 millones) a $30.000 millones en 2026 (apenas US$21 millones), lo que implica que, aunque se duplicó en pesos, perdió más del 90% de su poder de compra en dólares. Según el propio Echegaray, comparado con la inversión en maquinaria agrícola del primer semestre de 2026 ($1.381.300 millones), la partida actual no alcanza a cubrir ni el 20% del total de saldos de IVA inmovilizados.
Te puede interesar
Pronóstico de lluvias hasta el 21 de septiembre
Menos hacienda, pero animales más pesados: la producción de carne cae 8,7%
El agro como motor exportador: la proyección que apunta a duplicar el aporte de la agroindustria en una década
RIMI para el agro: cómo invertir sin monto mínimo y amortizar en un año
Ley de ecocidio: por qué CRA considera que podría judicializar cualquier actividad productiva
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
A esto se suma otro mecanismo que impacta directamente en el capital de trabajo: el saldo de libre disponibilidad. Cuando el productor vende su producción, el comprador le retiene entre el 5% y el 8% del IVA según el “estado de riesgo fiscal” del vendedor en el sistema SISA (Sistema de Información Agropecuaria), y esa retención recién se reintegra, en el mejor de los casos, a los 75 días. Frente a este esquema, Echegaray planteó ante los legisladores una propuesta concreta: convertir el saldo técnico en un bono a 10 o 15 años que, sin necesidad de ser transable en el mercado, pueda utilizarse como garantía para acceder a líneas de crédito bancario, en lugar de permanecer congelado sin uso durante años.
En diálogo posterior con el programa Inteligencia Agropecuaria de Radio Continental Córdoba, Echegaray profundizó sobre el origen del problema: explicó que el sistema de retención de IVA mediante liquidaciones primarias tiene más de 28 años de antigüedad y fue diseñado en un contexto de mayor informalidad y documentación en papel, un esquema que hoy, pese a la digitalización disponible, sigue generando trabas financieras y operativas para comercializar y liquidar granos. También señaló que, según una resolución reciente, la recuperación de la retención de IVA por parte del productor depende de que el comprador efectivamente pague y compense esa retención, trasladando al productor la responsabilidad sobre el cumplimiento fiscal de un tercero.
Según el propio Echegaray, la recepción de los legisladores presentes fue favorable: describió que hubo “mucha receptividad e interés” y que el tema quedó instalado para empezar a trabajarse en alternativas concretas.

Desde Barbechando remarcaron que el ingreso del Presupuesto 2027 al Congreso representa una oportunidad concreta para instalar esta discusión en la agenda legislativa, y se comprometieron a seguir acercando información técnica y diálogo con el sector a los legisladores nacionales. Con el esquema de baja de retenciones ya definido y con pocas chances de modificarse en el corto plazo, el desafío que se plantea ahora el sector agropecuario es lograr que estos costos menos visibles —pero con un impacto de cientos de millones de dólares— entren finalmente en la discusión presupuestaria y tributaria de fondo.