
La soja es el principal cultivo de Argentina por superficie sembrada y el segundo por volumen de producción, pero además constituye el principal complejo exportador del país. Un análisis de la Bolsa de Comercio de Rosario (BCR), basado en datos de SIO Granos, muestra cómo se estructura su comercialización: casi el 80% de la mercadería se origina en Santa Fe, Buenos Aires y Córdoba, mientras que 64% tiene como destino el Gran Rosario, principal polo agroindustrial y portuario del país.
La soja ocupa un lugar central en la cadena agroindustrial argentina. Su producción se concentra principalmente en la región central y una parte mayoritaria termina vinculada con la exportación, especialmente a través de la industrialización para obtener harina y aceite.
De acuerdo con los registros de SIO Granos analizados por la BCR, durante las campañas 2020/21 a 2024/25 se comercializaron en Argentina un promedio de 40,2 millones de toneladas de soja por campaña.
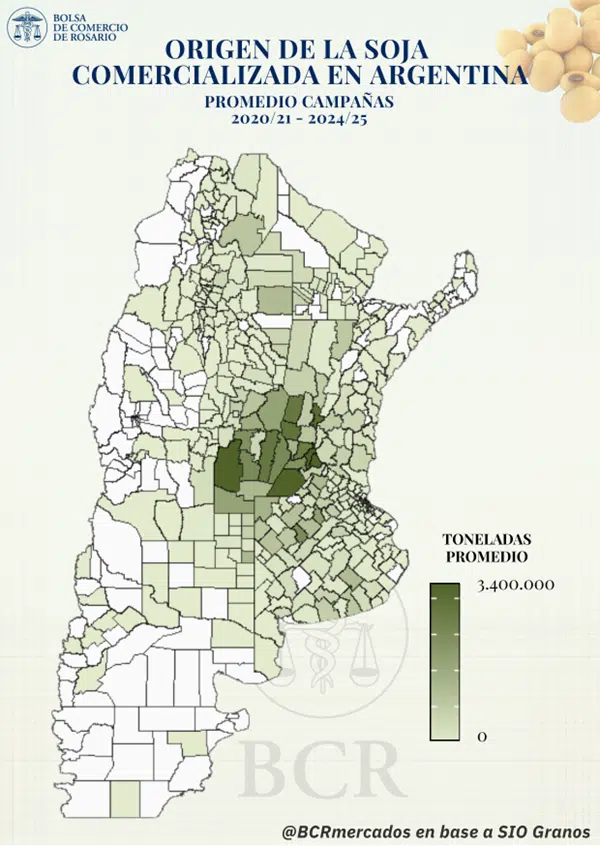
La originación presenta una fuerte concentración geográfica. Santa Fe aportó el 38%, Buenos Aires el 22% y Córdoba el 19%. En conjunto, estas tres provincias explicaron cerca del 80% de la soja comercializada durante las últimas cinco campañas.
La concentración coincide con el mapa productivo. Según datos de la Secretaría de Agricultura, Ganadería y Pesca, las tres provincias representaron en promedio el 79% de la producción nacional durante ese período.
El Gran Rosario concentra el flujo comercial
Una vez originada en las zonas productoras, buena parte de la soja converge hacia el Gran Rosario, donde se encuentra el principal nodo portuario del país y una elevada concentración de la capacidad industrial de procesamiento de oleaginosas.
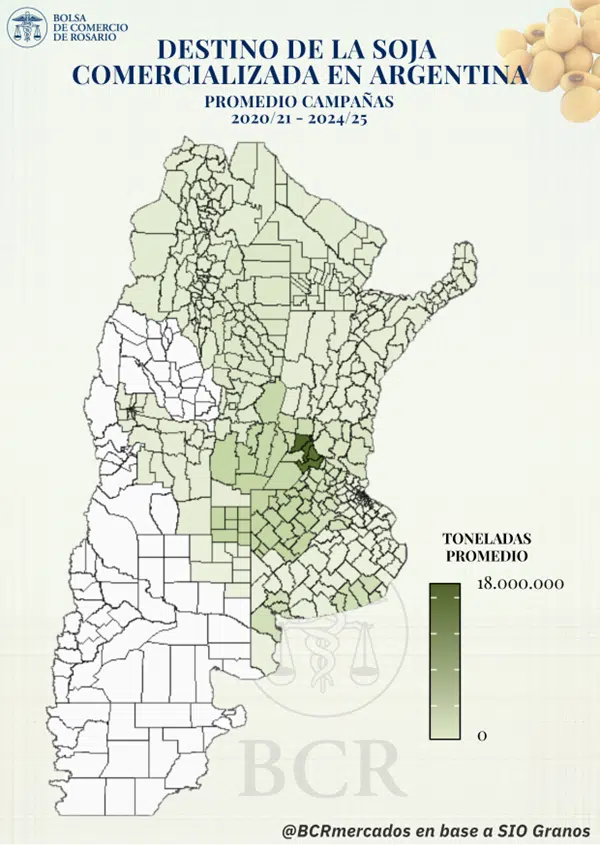
En promedio, durante las últimas cinco campañas, el 64% de la soja comercializada tuvo como destino el Gran Rosario. Esto equivale a unos 25,6 Mt por campaña.
Otros destinos relevantes fueron el sur de Córdoba, el suroeste de Santa Fe y el noroeste de Buenos Aires, que en conjunto recibieron cerca del 14% de la mercadería, unas 5,6 Mt anuales.
En tanto, los puertos de Quequén y Bahía Blanca concentraron aproximadamente el 6% de los negocios, equivalente a 2,5 Mt por campaña.
Cómo se negocia la soja en Argentina
El análisis de la BCR también permite observar cuándo y bajo qué modalidad se comercializa la oleaginosa.
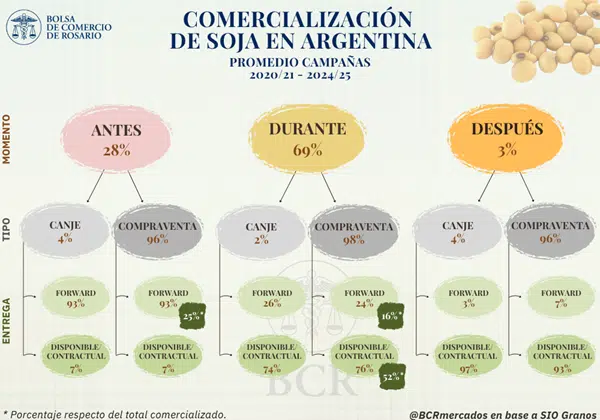
Durante las últimas cinco campañas, el 69% de la soja se negoció dentro de la campaña comercial, que se extiende de abril a marzo. Otro 28% se comercializó de manera anticipada y apenas el 3% restante después de finalizado el ciclo.
La modalidad dominante es la compraventa tradicional, que representa el 97% de las operaciones, mientras que los negocios de canje explican apenas el 3%.
También existen diferencias importantes según el momento de entrega.
En los contratos realizados antes del inicio de la campaña predominan ampliamente las operaciones forward, con el 93% de los negocios. Esto responde a que, en ese momento, la mercadería todavía no fue cosechada y no puede comprometerse normalmente con una entrega inmediata.
Durante la campaña, en cambio, el 76% de las operaciones corresponde a entregas disponible o contractual, mientras que después del cierre del ciclo esa modalidad alcanza el 93%.
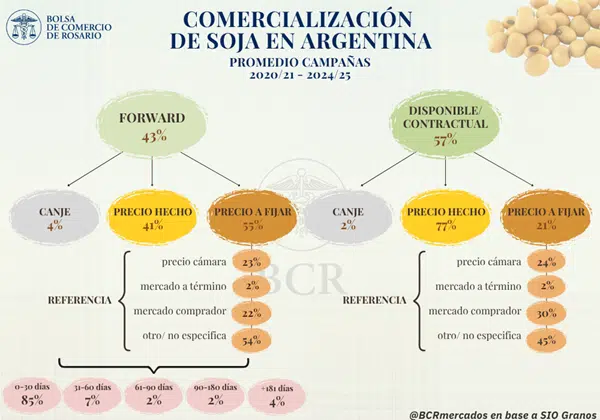
Considerando el conjunto de operaciones, el 57% de la soja se comercializa con entrega inmediata o contractual, frente al 43% correspondiente a contratos con entrega diferida.
Precio hecho o precio a fijar
Otro aspecto relevante es la modalidad mediante la cual se determina el precio de la mercadería.
En los contratos con entrega disponible o contractual, el 77% se negocia a precio hecho, mientras que el 21% se realiza con precio a fijar.
La situación se invierte parcialmente en los contratos forward: el 55% se pacta con precio a fijar, frente al 41% correspondiente a operaciones a precio hecho.
Cuando se utiliza la modalidad de precio a fijar, la principal referencia identificada es el mercado comprador, con el 24% de las operaciones. Le sigue el Precio Cámara, con 22%, mientras que el mercado a término representa el 2%.
La BCR advierte, sin embargo, que el 51% de las operaciones con precio a fijar no especificó la referencia, por lo que las proporciones de cada modalidad deben interpretarse con esa salvedad.
En cuanto al pago, el 72% de los contratos se cancela contra entrega, mientras que el 13% se paga después de la entrega y otro 13% de manera anticipada.
Los contratos forward suelen tener ventanas de entrega cortas
Los contratos forward presentan además una característica particular: la mayoría establece ventanas relativamente acotadas para descargar la mercadería.
El 85% de la soja negociada bajo esta modalidad tiene una ventana de entrega de entre 0 y 30 días desde que se habilita la posibilidad de descarga.
Otro 7% corresponde a ventanas de entre 31 y 60 días, mientras que el 2% se ubica entre 61 y 90 días, otro 2% entre 90 y 180 días y el 4% restante contempla períodos superiores a 180 días.
La BCR aclara que este indicador mide la amplitud de la ventana de descarga pactada y no el tiempo transcurrido entre la firma del contrato y la entrega.
Qué ocurre con la soja de la campaña 2025/26
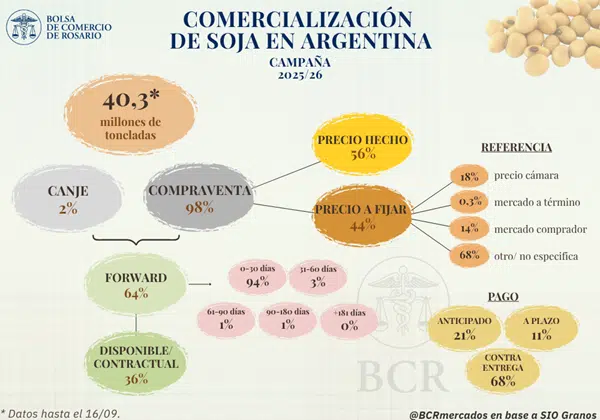
En la campaña 2025/26 ya se comercializaron 40,3 Mt de soja, de acuerdo con los datos disponibles al momento del análisis.
Te puede interesar
Pronóstico de lluvias hasta el 28 de septiembre
El agro busca instalar en el Presupuesto 2027 el debate por los “impuestos ocultos” que van más allá de las retenciones
Fitosanitarios: los errores que aumentan el riesgo de deriva en zonas periurbanas
UATRE: homologaron el acuerdo salarial rural y fijaron nuevos mínimos hasta octubre de 2027
Alerta por las reservas de agua: crece el déficit hídrico en zonas agrícolas clave
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
De ese volumen, 15,1 Mt fueron vendidas antes del inicio de la campaña, lo que equivale al 29% de la producción estimada en 51,5 Mt y se encuentra en línea con el promedio de los últimos ciclos.
La compraventa tradicional mantiene una participación prácticamente total, con el 98% de los contratos, mientras que el canje representa el 2%.
Una diferencia respecto del promedio histórico aparece en la modalidad de entrega: hasta el momento, el 64% de los contratos de la campaña vigente corresponde a entrega diferida, mientras que el 36% restante es de entrega disponible o contractual.
Sin embargo, esa distribución todavía puede cambiar porque el ciclo comercial se encuentra en desarrollo.
Más operaciones con precio a fijar
En la campaña 2025/26 también aumentó la participación de las operaciones con precio a fijar.
El 56% de las toneladas comercializadas corresponde a negocios a precio hecho, mientras que el 44% restante se pactó con precio a fijar. Esta última proporción es 8 puntos porcentuales superior al promedio de las últimas campañas.
Entre las referencias identificadas para fijar el precio aparecen el Precio Cámara, con 18%, y el mercado comprador, con 14%. El mercado a término apenas representa el 0,3%.
Nuevamente, existe una limitación importante en los datos: el 68% de los contratos no especifica la modalidad de fijación, por lo que las participaciones deben tomarse como una aproximación sobre las operaciones con referencia informada.
En materia de pagos, el 68% de los contratos se canceló contra entrega, el 21% de manera anticipada y el 11% a plazo.

El circuito comercial de la soja argentina muestra una marcada concentración: Santa Fe, Buenos Aires y Córdoba originan cerca de ocho de cada diez toneladas, mientras que casi dos tercios de la mercadería tienen como destino el Gran Rosario. En cuanto a la negociación, predominan los contratos de compraventa, con entrega disponible durante la campaña y una utilización creciente de modalidades como el precio a fijar y los contratos forward, herramientas que permiten adaptar la comercialización a las necesidades de productores, industrias y exportadores.
Fuente: Belén Maldonado – Emilce Terré – Julio Calzada BCR