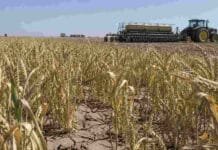
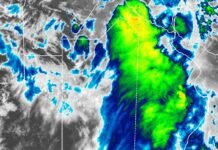
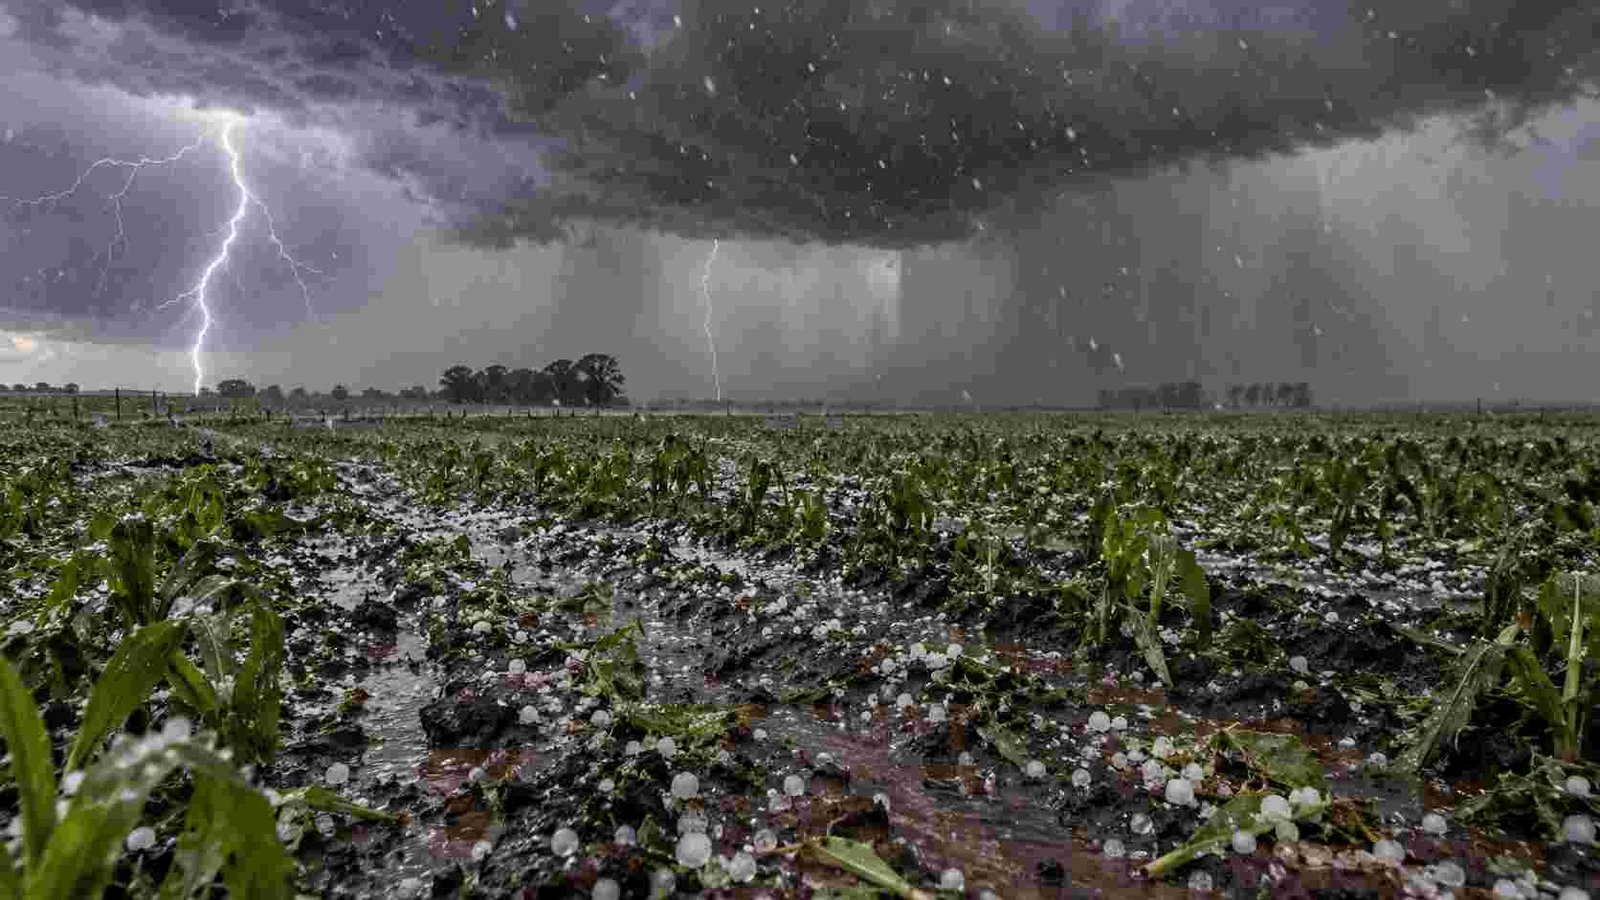
Una manga de granizo que atravesó sectores de Córdoba, Santa Fe y Entre Ríos a fines de agosto provocó unas 600 denuncias por daños en lotes de trigo y cebada, cinco veces más que el máximo registrado para ese mes durante la última década, según datos de La Segunda Seguros. El episodio se produce mientras los productores comienzan a definir la campaña gruesa 2026/27 y vuelve a crecer el interés por herramientas destinadas a reducir la exposición económica frente a eventos climáticos extremos.
El dato adquiere relevancia no solamente por la magnitud de los daños denunciados, sino también por la velocidad y extensión territorial que puede alcanzar un evento de granizo.
En una campaña en la que las decisiones sobre soja, maíz y girasol ya empiezan a definirse, el seguro agrícola vuelve a aparecer como una variable que puede incorporarse antes de sembrar y no únicamente cuando el cultivo ya se encuentra expuesto.
Una tormenta cruzó tres provincias y multiplicó las denuncias
El episodio ocurrió hacia fines de agosto y tuvo un recorrido extenso sobre áreas productivas.
“A fines del mes de agosto se produjo casi repentinamente una manga de granizo que cruzó tres provincias. Comenzó en Córdoba, en la localidad de Río Cuarto, cruzó Marcos Juárez, todo Santa Fe y terminó en la mitad de Entre Ríos, entre Victoria y Paraná”, explicó Carlos Comas, gerente de Riesgos Agropecuarios de La Segunda Seguros.
El impacto se tradujo rápidamente en el número de reclamos.
“En los últimos 10 años, durante agosto, el pico máximo que tuvimos de denuncias por granizo llegó a 120. Este evento generó 600 denuncias por granizo en lotes de trigo y cebada”, detalló.
La cifra multiplica por cinco el máximo mensual que la compañía había registrado para agosto durante la última década.
El riesgo climático entra en las decisiones de la campaña gruesa
El episodio se produce justo cuando comienza a ganar ritmo la planificación de la campaña 2026/27.
Además de precios, costos, genética, fecha de siembra y disponibilidad de agua, aparece otra variable que el productor no puede controlar: la ocurrencia de eventos meteorológicos severos.
Desde La Segunda vinculan este escenario con las proyecciones de un posible El Niño de elevada intensidad, que podría modificar la frecuencia y distribución de lluvias y tormentas durante la campaña.
“El Niño va a traer mayor frecuencia y severidad de eventos, por eso alentamos al productor a que prevenga las consecuencias de estos fenómenos climáticos”, señalaron desde la compañía.
En este punto conviene diferenciar dos cuestiones: el pronóstico climático estacional permite analizar tendencias generales, pero no determina dónde ni cuándo ocurrirá un episodio de granizo. Precisamente por esa incertidumbre, el seguro apunta a transferir parte del riesgo económico asociado a eventos puntuales.

Te puede interesar
Pronóstico de lluvias hasta el 28 de septiembre
El agro busca instalar en el Presupuesto 2027 el debate por los “impuestos ocultos” que van más allá de las retenciones
Fitosanitarios: los errores que aumentan el riesgo de deriva en zonas periurbanas
UATRE: homologaron el acuerdo salarial rural y fijaron nuevos mínimos hasta octubre de 2027
Alerta por las reservas de agua: crece el déficit hídrico en zonas agrícolas clave
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
Maíz y soja también reordenan el mapa productivo
La planificación aseguradora se cruza, además, con cambios previstos en la distribución de cultivos.
De acuerdo con las proyecciones citadas de la Bolsa de Comercio de Rosario, la producción de maíz 2026/27 podría retroceder 7,3% respecto de la campaña previa, con una caída concentrada principalmente en el norte del país.
En paralelo, la soja podría recuperar superficie y absorber una parte importante de las hectáreas que dejarían de destinarse al cereal.
La expectativa mencionada apunta a unas 600.000 hectáreas menos de maíz, lo que podría modificar no solo el mapa de siembra sino también el tipo de cobertura demandada en distintas regiones.
Qué cubre un seguro agrícola contra granizo
El granizo continúa siendo una de las coberturas tradicionales del seguro agrícola.
La lógica es proteger una parte del capital invertido en el cultivo ante daños que pueden producirse en pocos minutos y afectar de manera muy diferente incluso a lotes cercanos.
Para la nueva campaña, La Segunda informó que dispone de alternativas para soja, maíz y girasol, con coberturas que parten del granizo y pueden incorporar otros riesgos.
Entre ellos aparecen vientos fuertes y heladas durante determinadas etapas del cultivo, según la modalidad contratada.
También pueden asegurarse incendio, resiembra y daños sobre el suelo
Las pólizas agrícolas pueden incorporar coberturas adicionales según el cultivo y el esquema elegido.
Entre las opciones mencionadas por la aseguradora se encuentra la protección frente a incendio del cultivo en pie y del rastrojo.
También existen adicionales vinculados al planchado de suelos y a la reposición de costos de determinados insumos cuando un daño obliga a realizar una resiembra.
El alcance concreto depende de las condiciones de cada póliza, por lo que resulta necesario analizar exclusiones, franquicias, sumas aseguradas y riesgos cubiertos antes de contratar.
Asegurar fina y gruesa sobre la misma superficie
Otra de las modalidades presentadas por la compañía es el denominado Pack Ciclo Productivo.
El esquema está pensado para aquellos productores que realizan una secuencia de cultivo de fina seguido por una gruesa de segunda sobre la misma superficie.
Según la propuesta comercial, quienes aseguran ambos cultivos pueden acceder a un descuento en la segunda póliza.
La alternativa apunta a pensar la cobertura no como una decisión aislada para cada cultivo, sino como parte de la planificación anual del lote.
Del seguro como gasto al seguro como herramienta de gestión
El cambio de enfoque que propone el sector asegurador es incorporar la cobertura dentro del presupuesto de campaña.
“Hoy existen buenas perspectivas para la agricultura y la ganadería, pero hay un factor que el productor no puede manejar: el clima. Por eso, el seguro debe incorporarse como una herramienta de gestión y planificación y no únicamente como una respuesta cuando el siniestro ya ocurrió”, indicaron desde La Segunda.
La conveniencia económica dependerá de variables como valor del cultivo, nivel de inversión, ubicación del lote, exposición histórica, cobertura contratada, franquicia y costo de la prima.
No todos los establecimientos presentan el mismo riesgo ni requieren necesariamente la misma cobertura.
Pero el episodio de agosto dejó un dato difícil de ignorar: un solo evento generó 600 denuncias sobre trigo y cebada y multiplicó por cinco el máximo registrado para ese mes en una década.
Con la campaña gruesa 2026/27 en plena definición, ese antecedente vuelve a poner sobre la mesa una decisión que muchas veces se posterga hasta después de sembrar: cuánto riesgo climático está dispuesto a asumir cada productor con capital propio y cuánto pretende transferir mediante un seguro.