


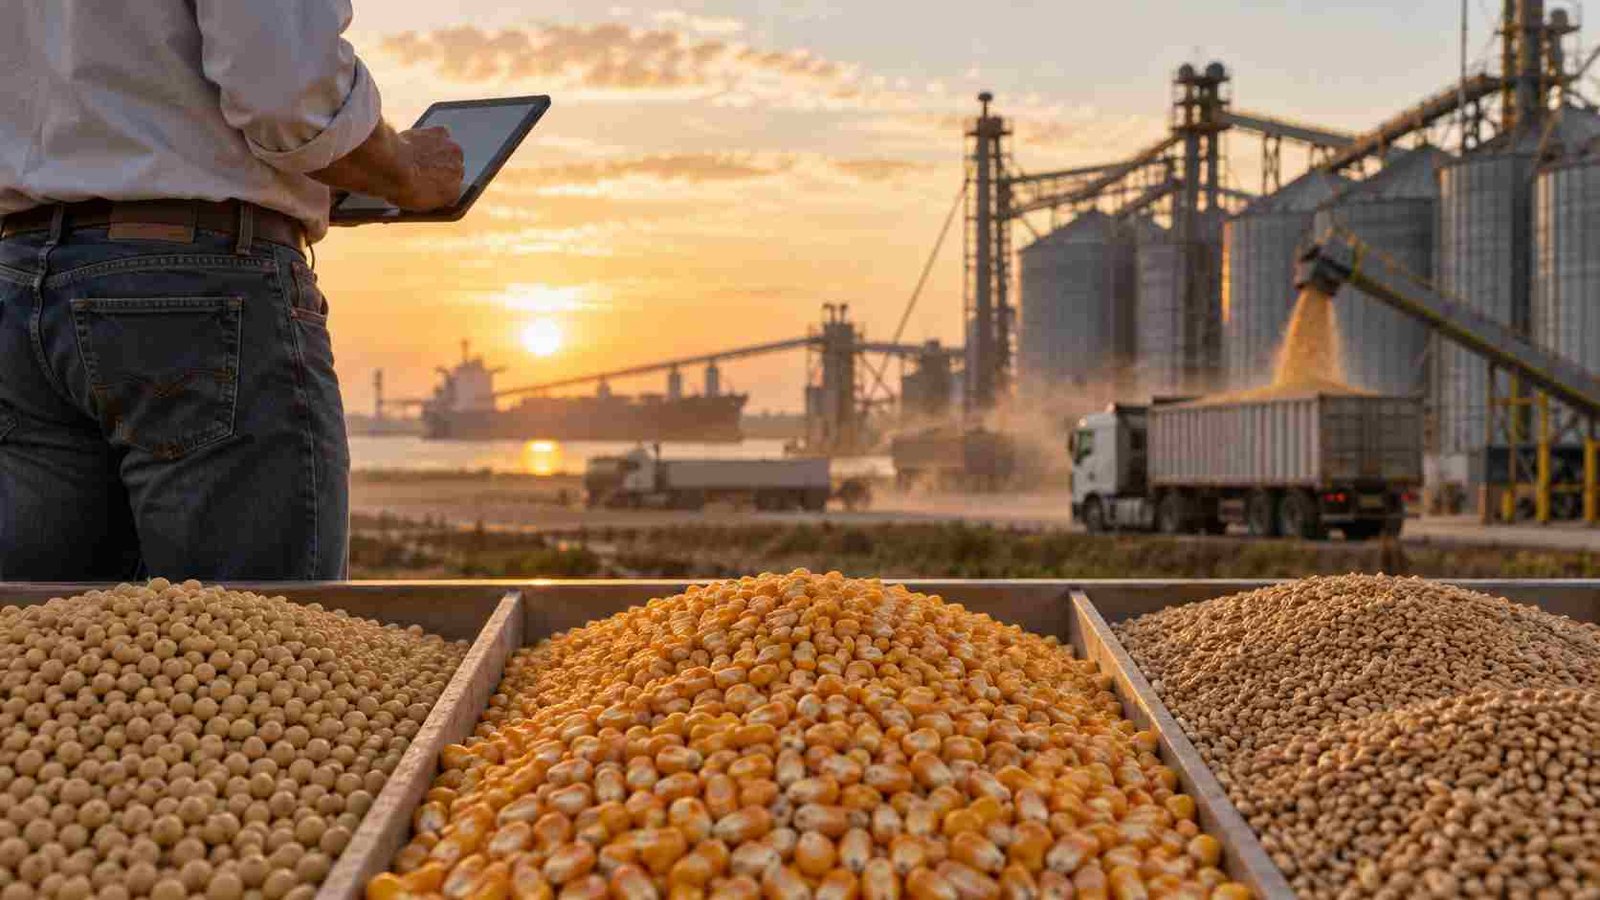
Los precios de soja, maíz y trigo se ubicaron por encima de las referencias con las que muchos productores proyectaron la campaña 2026/27, en un mercado atravesado por alta volatilidad internacional. La soja superó los US$ 360 por tonelada, frente a presupuestos cercanos a US$ 330; el maíz se acercó a US$ 205, cuando se proyectaba alrededor de US$ 180; y el trigo se mantiene por encima de US$ 230. Ante ese escenario, la consultora de fyo Giuliana Quirici recomendó no intentar acertar el máximo del mercado y utilizar ventas, futuros, forwards y opciones para promediar precios y capturar rentabilidad.
Los precios mejoraron frente a los presupuestos de la campaña
El escenario comercial cambió respecto del momento en que buena parte de los productores comenzó a realizar sus números para la campaña 2026/27.
En soja, una referencia cercana a US$ 330 por tonelada utilizada inicialmente para presupuestar pasó a valores superiores a los US$ 360.
En maíz, el salto fue desde aproximadamente US$ 180 hasta niveles cercanos a US$ 205, mientras que el trigo logró ubicarse por encima de US$ 230.
La mejora abre una posibilidad concreta: asegurar una parte del resultado económico antes de saber hasta dónde puede llegar el mercado.
Para Quirici, ese punto es central porque esperar indefinidamente el precio máximo puede terminar exponiendo al productor a una corrección inesperada.
“Uno nunca le va a poder pegar en la venta al mejor, en el pico”, planteó la especialista. Su recomendación pasa por promediar ventas y capturar rentabilidad cuando los números del negocio ya resultan satisfactorios.
Vender una parte no significa bajarse de una eventual suba
La estrategia no necesariamente exige fijar el 100% de la producción.
El mercado ofrece diferentes herramientas para garantizar pisos de precio y, al mismo tiempo, conservar participación en una eventual mejora posterior.
Una posibilidad es realizar una venta forward, acordando hoy un precio para una entrega futura.
Otra alternativa consiste en vender contratos de futuros para fijar un nivel de referencia.
También pueden utilizarse opciones put, que funcionan como una cobertura frente a bajas.
En ese caso, el productor paga una prima para asegurar un precio mínimo. Si el mercado cae por debajo de ese nivel, la opción protege el valor; si los precios continúan subiendo, puede dejarse vencer la cobertura y aprovechar la mejora del mercado físico.
Una cobertura de soja entre US$ 340 y US$ 380
Quirici ejemplificó la estrategia con una estructura de opciones para soja.
La combinación permitía establecer un piso cercano a US$ 340 por tonelada y un techo de aproximadamente US$ 380, con un costo estimado en torno de US$ 2 por tonelada.
La lógica es resignar una parte de una eventual suba extraordinaria a cambio de evitar que una caída fuerte deteriore el margen proyectado.
Estas estrategias adquieren relevancia en un año donde el uso de coberturas ya viene creciendo de manera considerable. Entre enero y agosto de 2026, la operatoria argentina de futuros y opciones agrícolas llegó a 74,6 millones de toneladas, según informó recientemente Ruralnet.
Soja: China sostiene, pero los fondos pueden cambiar rápidamente el mercado
La soja cuenta con varios fundamentos que vienen respaldando los valores actuales.
Uno de ellos es China, cuya demanda continúa siendo determinante para el comercio internacional.
Según el análisis presentado por Quirici, el país asiático había acordado adquirir unos 25 millones de toneladas de soja estadounidense y habría avanzado aproximadamente sobre la mitad de ese volumen.
También se mantiene firme la molienda en Estados Unidos, beneficiada por la demanda vinculada con los biocombustibles.
Sin embargo, existe un factor de riesgo: los fondos especulativos mantienen posiciones compradas importantes.
Mientras sigan apostando a la suba pueden contribuir a sostener las cotizaciones, pero una salida rápida de esas posiciones también puede provocar correcciones fuertes.
Ruralnet ya mostró durante 2026 cómo los movimientos de los fondos pueden trasladarse rápidamente a las cotizaciones internacionales y al mercado argentino.
La producción estadounidense mantiene dudas para la soja
El mercado también observa de cerca la cosecha de Estados Unidos.
Los últimos ajustes incrementaron el área a cosechar en aproximadamente 600.000 hectáreas, mientras que el rendimiento esperado descendió de 35,64 a 35,44 quintales por hectárea.
La pregunta es cuánto terminarán pesando esas dos variables sobre la oferta final.
El Pro Farmer Crop Tour, por su parte, había sorprendido con una estimación de soja superior a la prevista oficialmente, agregando otro elemento de incertidumbre.
Por eso, Quirici remarcó que no alcanza con mirar únicamente la producción.
También deben seguirse exportaciones, molienda, consumo interno y demanda china, ya que una buena cosecha no necesariamente implica precios más bajos si la demanda absorbe rápidamente la oferta.
Te puede interesar
Pronóstico de lluvias hasta el 21 de septiembre
Menos hacienda, pero animales más pesados: la producción de carne cae 8,7%
El agro como motor exportador: la proyección que apunta a duplicar el aporte de la agroindustria en una década
RIMI para el agro: cómo invertir sin monto mínimo y amortizar en un año
Ley de ecocidio: por qué CRA considera que podría judicializar cualquier actividad productiva
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
Maíz: US$ 205 cambia los números de la campaña
El maíz también ofrece un escenario más favorable que el utilizado originalmente para presupuestar.
Una referencia de US$ 180 por tonelada se transformó en valores cercanos a los US$ 205.
Esa mejora puede modificar significativamente el margen, especialmente en planteos de alto rendimiento.
Sin embargo, el cereal enfrenta una oferta global importante.
Estados Unidos venía de producir alrededor de 430 millones de toneladas y las proyecciones actuales continúan ubicando la nueva cosecha cerca de los 400 millones.
Aunque hubo recortes en el rendimiento previsto —desde alrededor de 115 a 112 quintales por hectárea—, el volumen todavía sería elevado.
Brasil agregó más de 40 millones de toneladas en pocos años
El otro gran factor para el maíz es Brasil.
La producción brasileña creció desde aproximadamente 100 millones de toneladas en 2019/20 hasta alrededor de 143 millones para 2025/26.
Ese incremento transformó al país vecino en un competidor todavía más relevante dentro del mercado mundial.
“Brasil no tiene techo”, resumió Quirici para describir el crecimiento registrado durante los últimos años.
Aun así, la consultora advirtió que no necesariamente podrá sostener esa misma velocidad de expansión.
El comportamiento de El Niño, las fechas de siembra y la evolución del clima sudamericano serán claves para determinar el tamaño definitivo de la próxima cosecha.
Parte de las buenas noticias ya podría estar incorporada al precio
Este es uno de los principales riesgos para quienes decidan postergar completamente las ventas.
Una parte importante de los fundamentos alcistas puede estar ya reflejada en las cotizaciones actuales.
El mercado conoce los posibles recortes de rendimiento estadounidense, sigue la demanda china, descuenta parte de las tensiones geopolíticas y analiza el escenario climático.
Por eso, una noticia favorable adicional puede generar nuevas subas, pero también existe la posibilidad de que datos simplemente “menos alcistas de lo esperado” provoquen correcciones.
La estrategia comercial pasa entonces por evitar que toda la rentabilidad dependa de un único momento de venta.
Trigo: la guerra sostiene una prima que podría desaparecer
El trigo presenta una situación diferente.
Quirici lo definió como el cultivo con los fundamentos más débiles entre los tres principales granos, aunque su cotización continúa recibiendo respaldo del conflicto entre Rusia y Ucrania.
Ambos países explican conjuntamente una parte muy importante del comercio mundial del cereal.
Las amenazas sobre puertos, corredores marítimos y exportaciones agregan una prima de riesgo a las cotizaciones.
Antes del conflicto, las posiciones diciembre rondaban aproximadamente US$ 205 por tonelada. Actualmente, los valores se encuentran por encima de los US$ 230.
La eventual reducción de la tensión geopolítica podría quitar parte de ese premio.
Con trigo arriba de US$ 230, la recomendación es avanzar con ventas
Argentina también enfrenta una situación particular por la elevada disponibilidad del cereal.
Según los datos considerados en el análisis, la campaña 2025/26 dejó una producción de aproximadamente 28 a 29 millones de toneladas, de las cuales cerca del 70% ya habría sido comercializado.
Esto implicaría que todavía quedan alrededor de 8 millones de toneladas pendientes de venta.
Además, si las condiciones climáticas acompañan, la nueva campaña podría alcanzar entre 21 y 22 millones de toneladas.
En ese escenario, Quirici consideró que niveles superiores a US$ 230 justifican tomar decisiones comerciales.
“Estos precios, por encima de US$ 230, avanzaríamos en ventas”, señaló.
Un piso de US$ 220 y un techo de US$ 240 para trigo
La especialista también presentó un ejemplo de cobertura para el cereal.
La estrategia permitía fijar una zona de precio con un piso cercano a US$ 220 y un techo de US$ 240 por tonelada, en este caso con una estructura que podía armarse sin costo inicial.
El productor se protege así de una caída importante, aunque acepta limitar una eventual suba por encima del techo acordado.
El objetivo vuelve a ser el mismo: transformar un precio atractivo en margen real del negocio, en lugar de depender exclusivamente de que el mercado continúe subiendo.
La estrategia no es adivinar el máximo
El mensaje comercial de fondo atraviesa a los tres cultivos.
Los valores actuales ofrecen una oportunidad porque superan varias de las referencias utilizadas para planificar la campaña, pero permanecen expuestos a factores difíciles de anticipar.
Guerras, decisiones de China, clima estadounidense, cosechas de Brasil, petróleo, políticas de biocombustibles y movimientos de fondos financieros pueden modificar rápidamente el escenario.
Por eso, la estrategia propuesta no consiste en acertar el día exacto del máximo.
Consiste en vender por etapas, utilizar coberturas y asegurar márgenes cuando los precios permiten alcanzar la rentabilidad buscada.
La idea queda resumida en la definición de Quirici: “Lo importante es ir promediando, ir capturando rentabilidad”.