

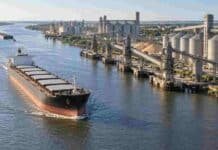
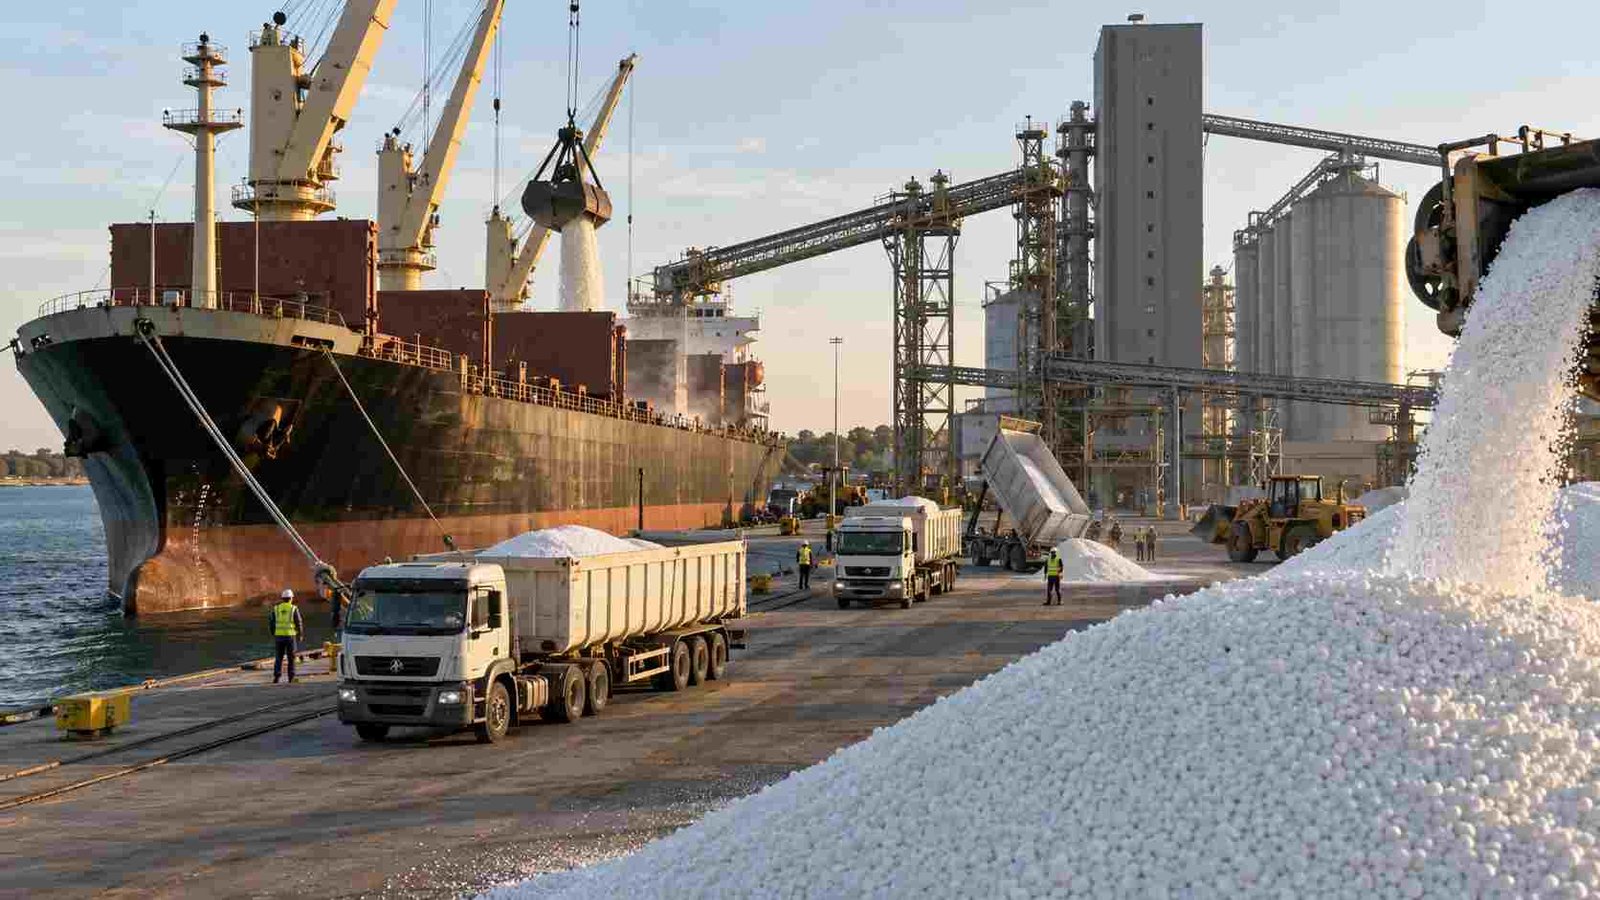
La cadena de fertilizantes aceleró las importaciones de urea de cara a la siembra de maíz 2026/27, con unas 200.000 toneladas arribando este mes de septiembre a los puertos argentinos, que se suman a las 230.000 toneladas que ya habían ingresado en agosto, según informes navieros difundidos por el consultor en agronegocios Javier Preciado Patiño. El aumento del volumen importado se da en un contexto internacional tenso, marcado por el conflicto entre Estados Unidos e Irán y el control que la milicia hutí ejerce sobre el estrecho de Bab el Mandeb, factores que en las últimas semanas empujaron al alza el precio internacional del fertilizante.
La campaña de maíz 2026/27 arranca con un nivel de incertidumbre pocas veces visto, que combina el factor climático —la expectativa por la llegada y el impacto del fenómeno “SuperNiño”— con una serie de tensiones geopolíticas que atraviesan directamente al mercado de insumos. Por un lado, el conflicto bélico en el Mar Negro mantiene cerrada la vía del Bósforo para el cereal ucraniano; por otro, la sequía en Europa occidental eleva las necesidades de importación de esa región. A esto se suma la situación en el estrecho de Ormuz, donde el conflicto entre Estados Unidos e Irán se agravó con el control que los hutíes —aliados de Irán— consiguieron sobre el estrecho de Bab el Mandeb, que conecta el Mar Rojo con el océano Índico y le agrega presión a los precios del petróleo y sus derivados.
En ese escenario, la buena noticia para el campo argentino es que la urea necesaria para la campaña está llegando. De acuerdo con los informes navieros citados, las 200.000 toneladas previstas para septiembre podrían terminar siendo aún mayores, y se suman a las 230.000 toneladas ya ingresadas en agosto. Según el análisis, la primera parte del año se había cubierto básicamente con producción nacional e importaciones mínimas, mientras la cadena esperaba que se disipara la incertidumbre sobre el impacto del conflicto con Irán en el precio y el abastecimiento del fertilizante. Una vez despejado ese panorama, la cadena logística se puso en marcha para traer los volúmenes acordes a las necesidades de la campaña maicera. Un dato relevante de los despachos: la mayoría de los proveedores no se ven afectados por el conflicto del Golfo Pérsico, es decir, pueden transportar la mercadería sin transitar por el estrecho de Ormuz.
Te puede interesar
Pronóstico de lluvias hasta el 21 de septiembre
Menos hacienda, pero animales más pesados: la producción de carne cae 8,7%
El agro como motor exportador: la proyección que apunta a duplicar el aporte de la agroindustria en una década
RIMI para el agro: cómo invertir sin monto mínimo y amortizar en un año
Ley de ecocidio: por qué CRA considera que podría judicializar cualquier actividad productiva
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
El correlato de las tensiones geopolíticas, sin embargo, es un repunte en el precio del fertilizante. La urea de origen Medio Oriente pasó de cotizar unos 375 dólares por tonelada a mediados de agosto a 445 dólares en la última semana relevada. Ese incremento ya se empieza a trasladar al mercado local: según la consultora IF, el precio “a retirar” registra una suba semanal de 8 dólares, con una referencia actual de 573 dólares por tonelada.
Pese al encarecimiento, el dato favorable para el productor es que la relación insumo-producto con el maíz se mantiene en niveles convenientes: según el mismo análisis de IF, esa relación se ubica hoy por debajo de 3 a 1, cuando un año atrás estaba en 3,44 a 1. Es decir, aunque la urea cuesta más en términos absolutos, el productor necesita menos kilos de maíz para comprar una tonelada de fertilizante que hace doce meses, gracias a la mejora en el precio del cereal.
El cuadro que deja este cruce de variables es, en definitiva, ambivalente: mientras los conflictos en la península arábiga siguen escalando y empujan al alza el precio internacional de la urea, la suba paralela de los cereales compensa ese encarecimiento y sostiene una relación insumo-producto favorable para el productor argentino. La clave, de cara a lo que resta de la ventana de compra, pasará por si esa mejora en el precio del maíz logra mantenerse al ritmo de una tensión geopolítica que, por ahora, no muestra señales de resolverse.