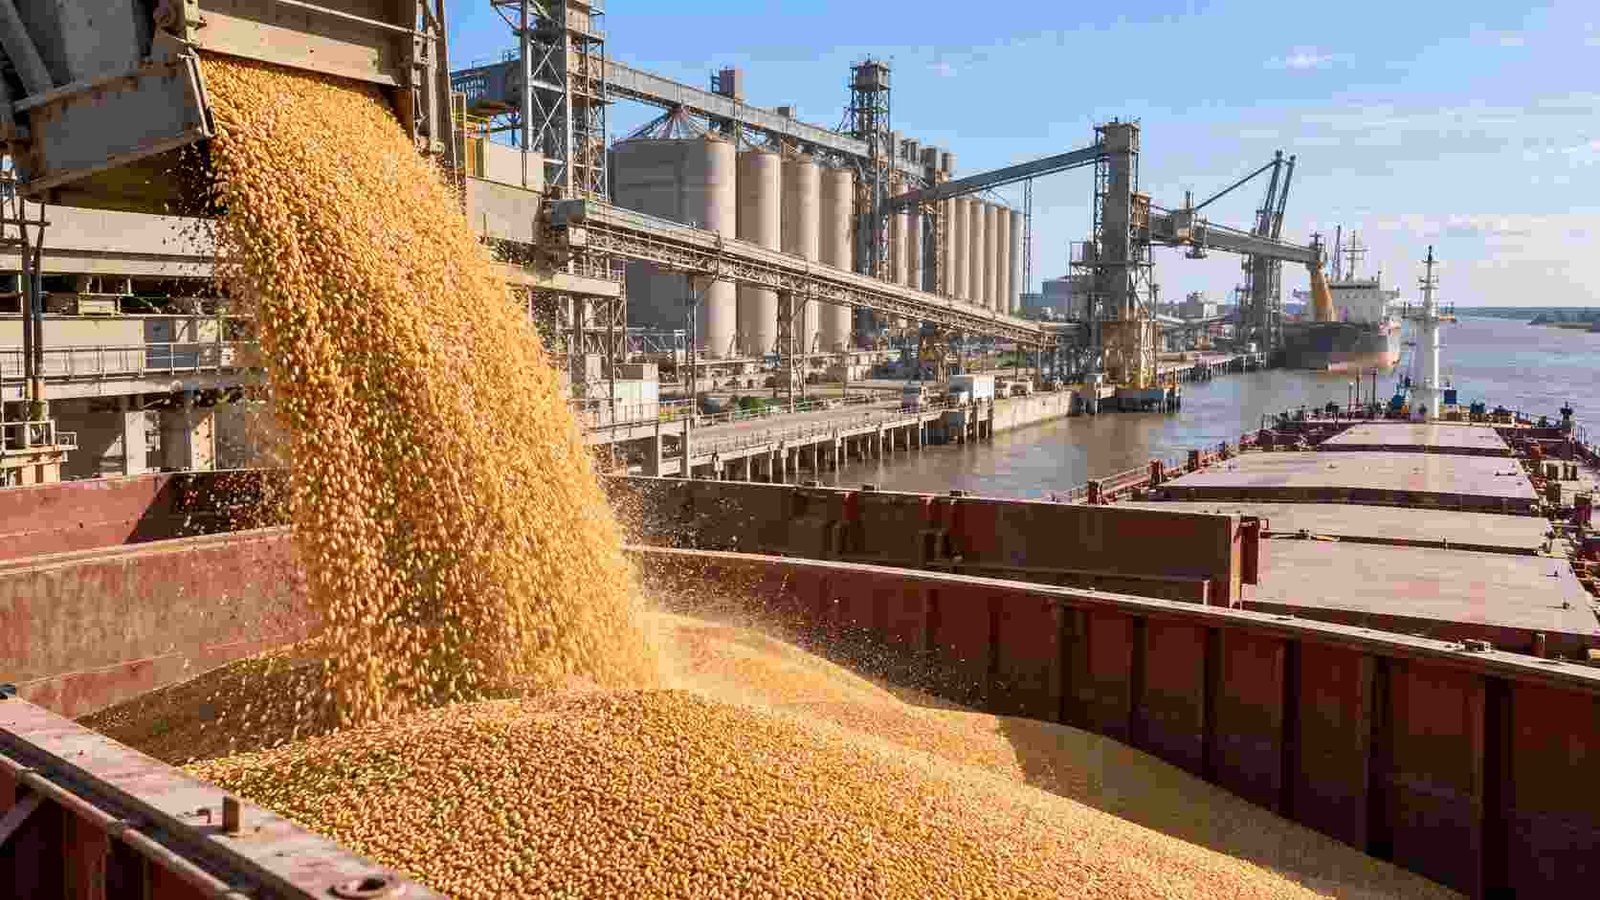
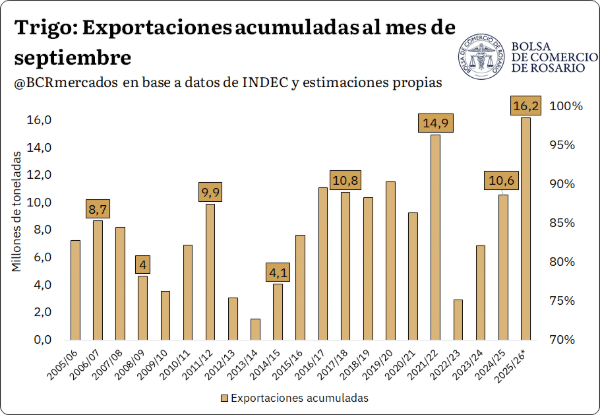
Las exportaciones argentinas de trigo alcanzaron en septiembre 1,05 millones de toneladas, un récord para ese mes y un 23% más que en igual período del año pasado, según datos de embarques de NABSA analizados por la Bolsa de Comercio de Rosario (BCR). Con este desempeño, los envíos acumulados de la campaña 2025/26 superaron las 16,2 millones de toneladas, el mayor volumen registrado hasta ahora.
El comercio exterior del trigo argentino cerró septiembre con un dato excepcional. Durante el mes se embarcaron al exterior más de 1,05 Mt, un volumen que además de superar en 23% al registrado un año atrás, más que duplica el promedio de las últimas cinco campañas para ese período.
Con estos despachos, las exportaciones acumuladas de la campaña 2025/26 ya superan las 16,2 Mt, también un máximo histórico para esta altura del ciclo.
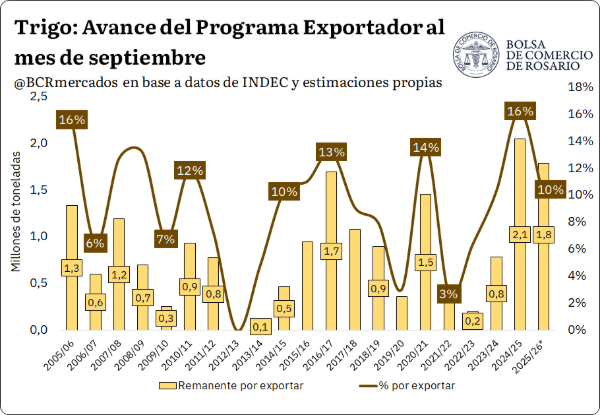
El dato adquiere mayor relevancia porque todavía restan dos meses para el cierre de la campaña y la proyección de la BCR contempla exportaciones totales por 18 Mt.
Más del 90% de ese objetivo ya fue alcanzado. Para completar la estimación quedarían unas 1,8 Mt, un volumen que, aunque es levemente inferior al remanente del año pasado, constituye el segundo mayor registro de al menos las últimas dos décadas.
Asia gana protagonismo en las compras
El contexto internacional aparece como uno de los factores que favorecen la colocación del cereal argentino.
Durante septiembre, el 43% de los embarques de trigo argentino tuvo como destino países asiáticos, con Indonesia como uno de los principales compradores.
La situación adquiere relevancia frente a la menor presencia exportadora de Rusia y Ucrania. Los envíos de ambos orígenes durante septiembre se ubicaron alrededor de un 80% por debajo de lo habitual para esta época del año, según el análisis de la BCR.
Esta menor disponibilidad internacional abre espacio para otros proveedores, mientras Argentina cuenta con una cosecha en niveles históricamente elevados y todavía dispone de un volumen importante de trigo para comercializar.
La curva de precios cambió de tendencia
El mayor dinamismo exportador también comenzó a reflejarse en el mercado local.
Durante buena parte de la campaña, el precio disponible del trigo se mantuvo por debajo de las posiciones diferidas. La situación estuvo relacionada con la abundante oferta remanente y con una menor competitividad del cereal argentino frente a otros orígenes.
A comienzos de julio, cuando recrudeció el conflicto en el Mar Negro, la diferencia entre las posiciones llegó a superar el 30% de tasa nominal anual.
Sin embargo, el comportamiento comenzó a modificarse a medida que mejoraron las posibilidades de colocación externa.
Te puede interesar
Pronóstico de lluvias hasta el 12 de octubre
Semillas: productores y empresas no acordaron quién debe pagar y ahora definirá el Gobierno
El Estado se queda con el 58,2% de la renta agrícola
La lechería suma 7.515 millones de litros y exportaciones por US$ 1.130 millones
La producción porcina creció 12,4% y el consumo alcanzó un récord
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
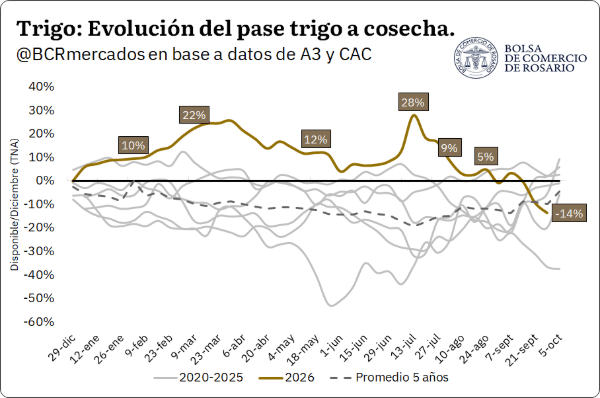
Para esta época del año, lo habitual es que el denominado pase entre posiciones se encuentre en terreno negativo, debido a la presión que genera la proximidad de la nueva cosecha. En la campaña 2025/26, en cambio, la abundante disponibilidad había mantenido la curva en terreno positivo durante gran parte del ciclo.
Actualmente, el precio disponible se ubicó en torno a US$229,2 por tonelada, mientras que la posición diciembre terminó en US$221,9/t.
De esta manera, el pase entre el disponible y el diferido pasó del 28% registrado a mediados de julio al -14% actual, convergiendo nuevamente hacia los valores habituales para esta época.
Soja: la demanda externa alcanza un máximo de siete años
Mientras el trigo acelera sus exportaciones, el complejo sojero también muestra una dinámica destacada.
El precio disponible de la soja se mantiene alrededor de AR$560.000 por tonelada, equivalente a unos US$370/t. Aunque Chicago registró una caída superior al 2% semanal, el mercado local mostró una baja mucho más acotada.
Durante septiembre, la soja promedió en dólares un valor 12% superior al promedio del resto del año, alcanzando el nivel mensual más elevado desde 2023.
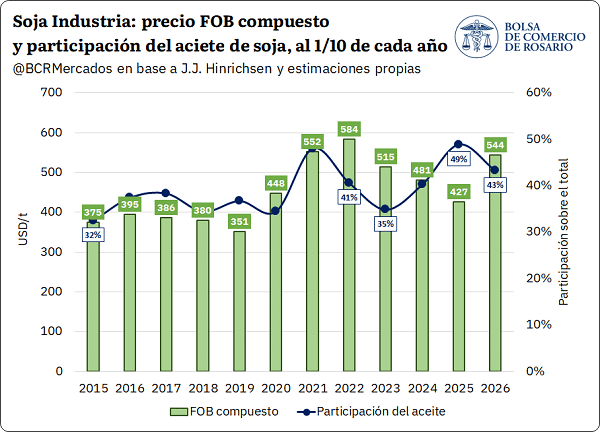
Uno de los principales factores que explican esta resistencia es el comportamiento de los subproductos industriales.
El aceite de soja registra un precio promedio de exportación cercano a US$1.200/t, mientras que la harina de soja alcanzó en septiembre unos US$416/t, un valor 20% superior al promedio del resto del año y 31% por encima del promedio de 2025.
El mayor valor de la harina compensó parcialmente la baja registrada posteriormente en Chicago y contribuyó a sostener el poder de compra de la industria aceitera argentina.
La absorción externa de soja alcanza máximos
El volumen comercializado del complejo sojero también presenta una señal relevante.
Hasta septiembre, las exportaciones de harina de soja alcanzaron su mayor nivel desde la campaña 2018/19, mientras que los embarques de aceite de soja marcaron un récord.
Aunque las exportaciones de poroto de soja se encuentran prácticamente en la mitad del nivel alcanzado el año pasado —cuando China tuvo un papel destacado en las compras sudamericanas—, la absorción externa total de soja argentina se encuentra en su máximo de las últimas siete campañas.
El equivalente de soja destinado a embarques o procesamiento para exportación llegó a 21,78 Mt, un 5% por encima del año pasado y un 10% superior al promedio de la última década para esta altura del ciclo.
La soja quedó fuera del nuevo entendimiento entre Estados Unidos y China
La cumbre entre Donald Trump y Xi Jinping también tuvo repercusiones para el mercado internacional de soja.
El entendimiento anunciado contempló mejoras arancelarias para distintos productos agropecuarios estadounidenses, entre ellos maíz, trigo, sorgo, carnes y lácteos. También alcanzó al aceite y la harina de soja.
Sin embargo, el poroto de soja estadounidense quedó excluido, por lo que continúa alcanzado por un arancel adicional del 10%.
La noticia generó una reacción bajista en Chicago. Entre el viernes y el lunes, la cotización de la soja cayó unos US$11/t, equivalentes al 2,2%, hasta ubicarse alrededor de US$473/t.
Según operadores citados por Reuters, el arancel adicional continúa afectando la competitividad de la soja estadounidense frente a otros orígenes para los procesadores comerciales chinos.
China, además, llega a este escenario con una elevada disponibilidad. Los procesadores privados ya tienen cubiertas buena parte de sus necesidades hasta comienzos de 2027 mediante compras provenientes de Brasil y Argentina, además de reservas estatales.
A fines de septiembre, los stocks de soja en 111 plantas procesadoras chinas alcanzaron 7,96 Mt, el nivel más alto en al menos 15 años.
Estados Unidos tiene otro sostén para su soja
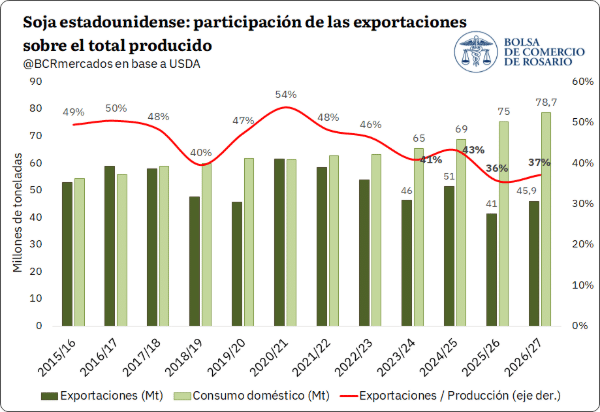
La situación estadounidense presenta, sin embargo, una diferencia respecto de anteriores episodios de tensión comercial: una proporción cada vez mayor de la soja producida en ese país se destina al procesamiento doméstico.
El USDA proyecta para la campaña 2026/27 un crushing récord de 75,6 Mt, frente a exportaciones estimadas en 45,9 Mt.
El crecimiento de la capacidad de procesamiento está relacionado, entre otros factores, con la expansión de la demanda de aceite de soja para producir biocombustibles.
Así, mientras el menor acceso al mercado chino representa un desafío para las exportaciones estadounidenses de poroto, el crecimiento de la molienda interna constituye un factor de demanda adicional.
Maíz: fuerte caída en Chicago por mayores stocks estadounidenses
El mercado de maíz también recibió una señal bajista tras la publicación del informe trimestral de stocks del USDA.
Al 1° de septiembre, Estados Unidos tenía almacenadas 53,2 Mt de maíz, un 35% más que las 39,4 Mt registradas un año atrás.
El volumen también superó en aproximadamente 4,5 Mt las expectativas promedio del mercado, que se ubicaban cerca de 48,7 Mt.
El dato llevó a los operadores a recalcular el balance de oferta estadounidense para la campaña 2026/27, debido a que el ciclo 2025/26 terminó con un nivel de existencias superior al previsto.
La mayor disponibilidad inicial provocó una fuerte liquidación de posiciones y llevó al maíz en Chicago a mínimos de un mes.
Un mercado agrícola marcado por una oferta argentina competitiva
El cierre de septiembre deja señales diferentes para los principales cultivos argentinos. El trigo atraviesa un momento de fuerte demanda externa y registra exportaciones récord, mientras que el complejo soja mantiene una elevada absorción internacional pese a la baja de Chicago.
En paralelo, el mercado global de maíz enfrenta una mayor disponibilidad estadounidense, que presiona sobre las cotizaciones internacionales.
Para el trigo argentino, el elevado volumen todavía disponible y la menor oferta exportable de algunos competidores del hemisferio norte configuran un escenario relevante de cara a los últimos meses de la campaña.
Fuente: A. Rubicondi – F. Pennino – M. Contardi – E. Terré BCR