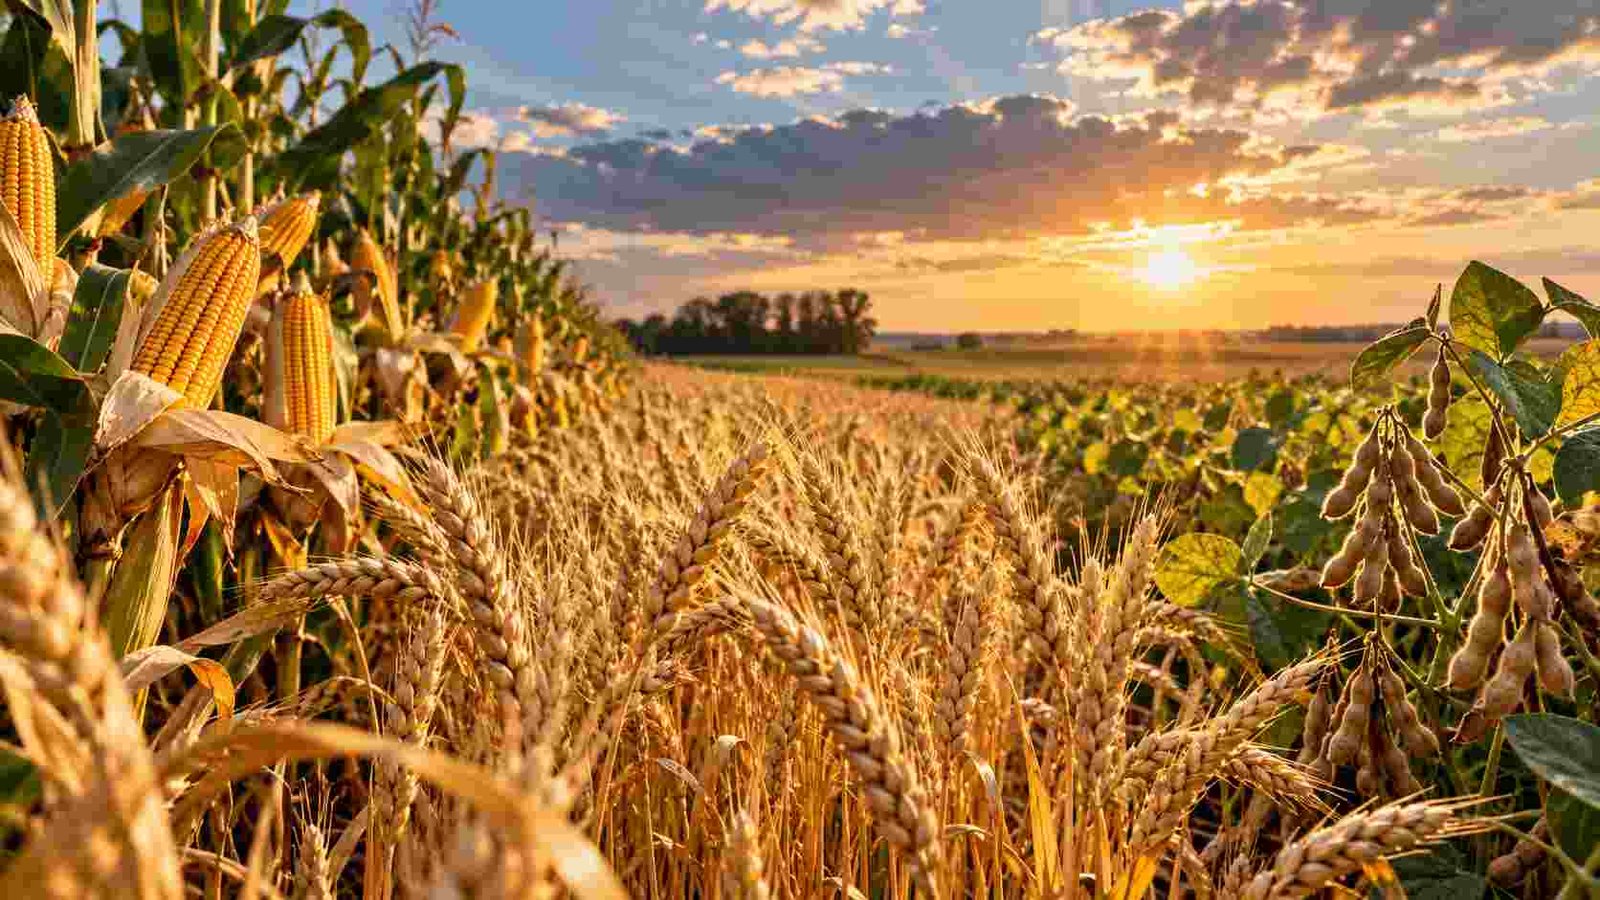
El mercado internacional de granos llega al cierre de septiembre con una combinación de señales que, según el último Informe de Mercados Agrícolas de la Bolsa de Cereales de Córdoba, muestran fundamentos favorables para las cotizaciones de soja, maíz y trigo. El trigo es el que refleja el cambio más marcado: en septiembre promedia US$270 por tonelada, un 41% más que los US$191,8 de igual mes de 2025, en un contexto de menor oferta global, stocks de maíz en mínimos de 14 campañas y una demanda de soja que presiona sobre las existencias estadounidenses, pese a una cosecha récord en Estados Unidos.
En soja, la aparente contradicción entre oferta y precio tiene una explicación concreta. El USDA proyecta una producción estadounidense récord de 123,4 millones de toneladas, pero el consumo interno alcanzaría las 78,7 millones y las exportaciones llegarían a 45,9 millones, un 11% más que en el ciclo anterior. Ese balance deja los stocks finales de Estados Unidos en apenas 8,4 millones de toneladas, los más bajos de las últimas cuatro campañas, con una relación stock/consumo del 6,8%, por debajo del promedio de las últimas 18 campañas. A esto se suma que China ya pactó compras por más de 9 millones de toneladas de soja estadounidense 2026/27, un cambio significativo respecto del año pasado. En Chicago, la oleaginosa promedia en septiembre US$482,8 por tonelada, un 28% por encima de igual mes de 2025, sostenida tanto por la incertidumbre climática en Estados Unidos como por una demanda que logra compensar la producción récord. Los fondos especulativos, además, mantienen posiciones compradoras récord —unos 257.788 contratos—, lo que para la Bolsa cordobesa deja entrever expectativas alcistas para el cultivo.
En maíz, la señal favorable está más ligada al balance mundial que a un factor puntual. Para la campaña 2026/27, el USDA proyecta una producción global de 1.291 millones de toneladas, 39,8 millones menos que en el ciclo anterior, mientras el consumo se mantendría prácticamente estable en 1.289 millones. El resultado es una fuerte reducción de los stocks finales, que caerían casi 10% hasta 272,1 millones de toneladas, con una relación stock/consumo del 20,6%, la más baja de las últimas 14 campañas. En Estados Unidos, el organismo recortó además su estimación productiva a 401,3 millones de toneladas, un 7% menos que en 2025/26. El correlato en los precios ya es visible: el promedio de septiembre alcanza los US$210,5 por tonelada, un 27% más que un año atrás y US$16 por encima del promedio de agosto, con los fondos especulativos acumulando 477.377 contratos comprados, también en niveles récord.
Te puede interesar
Pronóstico de lluvias hasta el 5 de octubre
El Estado se queda con el 58,2% de la renta agrícola, menos que en junio
La campaña 2026/27 apunta a otro récord: 157,9 millones de toneladas y exportaciones por US$ 41.497 millones
Argentina tiene una ventana excepcional para vender carne a China
Bioetanol al 15% y biodiésel al 10%: el Senado dio media sanción al nuevo régimen
UATRE: homologaron el acuerdo salarial rural y fijaron nuevos mínimos hasta octubre de 2027
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
En trigo, el argumento central pasa por una menor oferta global: el USDA estima una producción mundial de 822,4 millones de toneladas, 21,6 millones por debajo del ciclo anterior, mientras los principales países exportadores colocarían 159,6 millones de toneladas, 13,6 millones menos que en 2025/26. En Argentina, la Bolsa de Comercio de Rosario proyecta una superficie sembrada de 6,95 millones de hectáreas y una producción de 21 millones de toneladas, una caída de 8,5 millones frente al récord de 29,5 millones de la campaña anterior. A la menor producción se suma un factor geopolítico: la guerra entre Rusia y Ucrania y las tensiones sobre el comercio a través del Mar Negro, corredor que concentra alrededor del 30% de las exportaciones mundiales de trigo, alertaron al mercado y dispararon las primas de riesgo.
“En soja, una demanda que presiona sobre los stocks; en maíz, una relación stock/consumo en mínimos de 14 campañas; y en trigo, una menor oferta global acompañada por riesgos sobre el comercio internacional”, resumió la Bolsa de Cereales de Córdoba al analizar el escenario conjunto de los tres cultivos. El propio informe advierte que no se trata de un panorama sin riesgos —posibles tomas de ganancias en soja, la evolución final de la cosecha estadounidense de maíz y el impacto del conflicto del Mar Negro sobre el trigo son las principales variables a monitorear—, pero remarca que, por ahora, las señales que mueven al mercado aportan más sostén que presión sobre los precios.