El mercado argentino de maíz movilizó un promedio de 44,5 millones de toneladas por campaña durante los últimos cinco ciclos comerciales, con una fuerte concentración en Santa Fe, Córdoba y Buenos Aires. Un informe de la Bolsa de Comercio de Rosario (BCR) revela que el 45% del cereal comercializado con destino final se entrega en el Gran Rosario. En la campaña 2025/26, el 74% de las toneladas negociadas hasta el momento corresponde a contratos con entrega diferida, por encima del promedio histórico.
La comercialización de maíz en Argentina presenta una marcada concentración geográfica y una fuerte vinculación con el sector exportador. El cereal ocupa el segundo lugar entre los cultivos del país por superficie sembrada y el primero por volumen de producción, lo que genera un importante movimiento de mercadería entre productores, acopiadores, industrias y exportadores.
Según un análisis de la Bolsa de Comercio de Rosario (BCR), elaborado sobre registros de SIO Granos, durante las campañas 2020/21 a 2024/25 se comercializó un promedio de 44,5 millones de toneladas de maíz por ciclo comercial.
El informe permite identificar de dónde proviene el cereal, cuáles son sus principales destinos y qué modalidades de negociación, entrega, fijación de precios y pago predominan en el mercado argentino.
Los datos también muestran cambios en la campaña 2025/26, especialmente por una mayor participación de los contratos con entrega futura y de las operaciones que se pagan contra entrega de la mercadería.
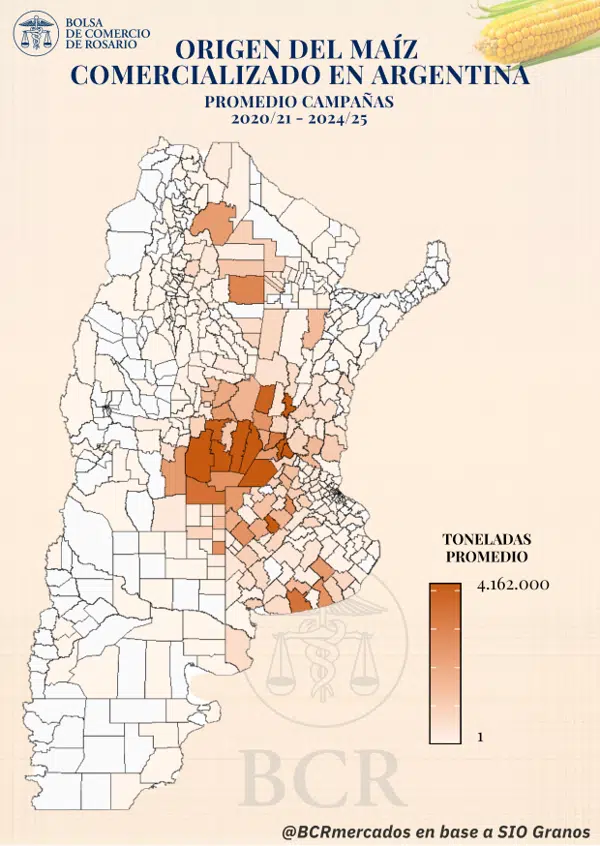
Santa Fe, Córdoba y Buenos Aires concentran el 80% del maíz comercializado
El origen comercial del maíz argentino se concentra principalmente en tres provincias: Santa Fe, con el 31%; Córdoba, con el 25%; y Buenos Aires, con el 24%.
En conjunto, estas jurisdicciones representan aproximadamente el 80% del volumen comercializado con destino final durante las últimas cinco campañas.
La distribución está relacionada con la importancia productiva de la región central del país.
De acuerdo con estadísticas de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), Santa Fe, Córdoba y Buenos Aires concentraron, en promedio, el 74% de la producción nacional de maíz durante el mismo período.
Sin embargo, existe una diferencia importante entre el origen comercial registrado y el lugar donde efectivamente se produjo el cereal.
La BCR aclara que los datos de SIO Granos consideran únicamente las operaciones con destino final para evitar la doble contabilización de mercadería.
Por esa razón, el origen de una operación puede corresponder a un acopio o intermediario ubicado en una provincia diferente de aquella donde se cosechó el grano.
El Gran Rosario recibe el 45% del maíz comercializado
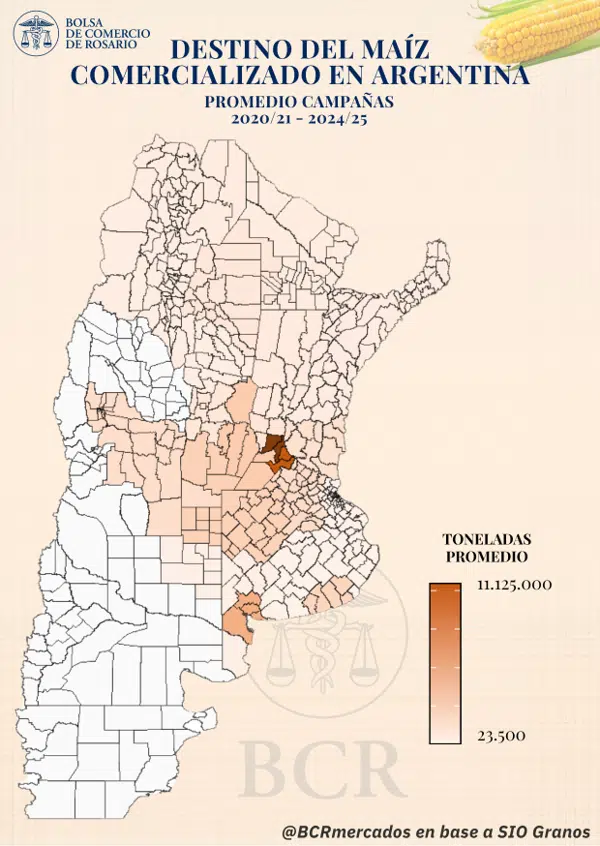
El Gran Rosario constituye el principal destino del maíz comercializado en Argentina, con el 45% del volumen registrado con destino final durante las últimas cinco campañas.
Esta participación representa un promedio de 20,2 millones de toneladas por ciclo comercial, de acuerdo con la información de SIO Granos.
La importancia de la región está directamente relacionada con la orientación exportadora del cereal.
Según las estimaciones presentadas por la BCR, cerca del 70% de la producción argentina de maíz se destinó al mercado internacional durante el período analizado.
A las terminales del Gran Rosario se suman los puertos de Bahía Blanca y Quequén, que concentraron conjuntamente el 15% de las entregas, equivalente a 6,5 millones de toneladas promedio por campaña.
De esta manera, el Gran Rosario, Bahía Blanca y Quequén reúnen aproximadamente el 60% del maíz comercializado con destino final.
Fuera de las principales regiones portuarias, también se destacan otros destinos comerciales.
El sur de Córdoba y sudoeste de Santa Fe, correspondientes a las zonas 8 y 9, recibieron casi el 11% del cereal, con un promedio de 4,8 millones de toneladas por campaña.
En tanto, el noroeste de Buenos Aires, identificado con las zonas 6 y 7, concentró el 8% de las entregas, equivalente a 3,7 millones de toneladas por ciclo comercial.
Te puede interesar
Pronóstico de lluvias hasta el 24 de noviembre
El papa León XIV destacó al campo argentino ante Milei: qué dijo sobre el trabajo y la producción
VISEC: CRA no descarta acudir a Defensa de la Competencia por los descuentos en la hacienda
El Niño pierde fuerza y moderan las expectativas de lluvias para noviembre y diciembre
China busca más carne argentina terminada a grano
Santa Fe lanzó una plataforma gratuita para certificar producción libre de deforestación y facilitar exportaciones a Europa
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
Cuándo venden los productores: el 67% del maíz se negocia durante la campaña
El momento elegido para comercializar el maíz constituye otro de los aspectos centrales del mercado.
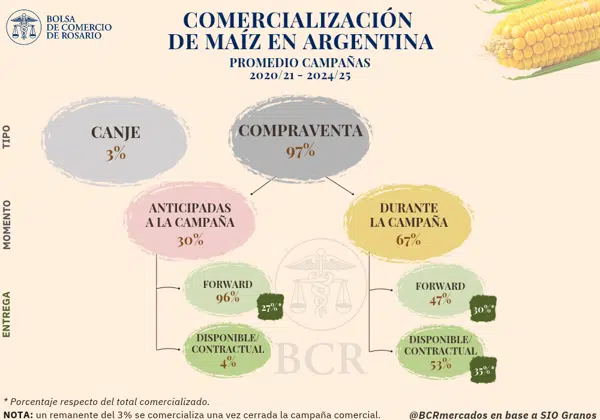
Según el promedio de las campañas 2020/21 a 2024/25, el 67% del cereal se negoció durante el ciclo comercial, comprendido entre marzo y febrero.
Por su parte, el 30% de las operaciones se concretó de manera anticipada, antes del comienzo de la campaña comercial, mientras que el 3% restante se realizó después de febrero.
En cuanto al tipo de operación, el 97% de las toneladas negociadas correspondió a contratos de compraventa, mientras que el canje representó solamente el 3%.
Esta estructura muestra que la compraventa constituye el mecanismo predominante para comercializar maíz en el país.
Sin embargo, existen diferencias importantes según el momento en el que se concreta la negociación y la fecha prevista para entregar el cereal.
Contratos forward y entrega inmediata: qué modalidad predomina
En el mercado de granos se utilizan principalmente dos modalidades de entrega.
La primera corresponde a los contratos disponible/contractual, que contemplan entregas inmediatas o dentro de un plazo inferior a 30 días.
La segunda modalidad es el contrato forward, mediante el cual las partes acuerdan una operación con entrega futura de la mercadería.
Cuando el maíz se negocia antes del inicio de la campaña comercial, el 96% de las operaciones se realiza mediante contratos forward.
Esto responde a que gran parte de la mercadería todavía no fue cosechada al momento de concretarse la venta.
En cambio, entre las operaciones realizadas durante la campaña comercial, el 53% corresponde a entregas disponible/contractual.
Al combinar el momento de negociación con el tipo de contrato, el informe identifica tres modalidades principales:
- 35%: compraventa durante la campaña con entrega disponible/contractual.
- 30%: compraventa durante la campaña con entrega forward.
- 27%: compraventa anticipada con entrega futura.
Estas alternativas concentran la mayor parte de los negocios registrados en el mercado argentino de maíz.
Cómo se fija el precio del maíz: diferencias entre contratos inmediatos y forward
La modalidad de entrega también influye sobre la manera en que se determina el precio de venta del cereal.
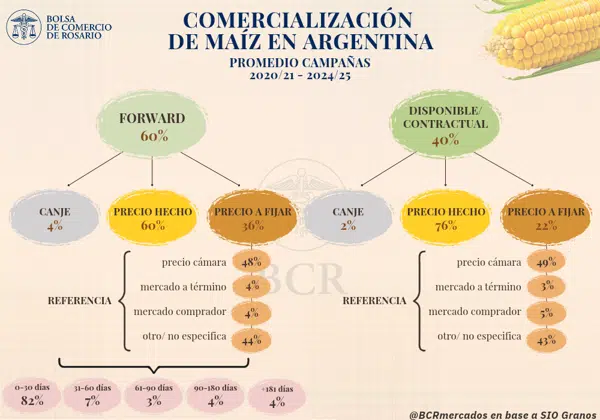
En los contratos disponible/contractual, el 76% de las operaciones se realiza a precio hecho, es decir, con el valor definido al momento de negociar.
Otro 22% corresponde a operaciones con precio a fijar, mientras que el 2% restante se realiza mediante canje.
En cambio, la distribución es diferente cuando se analizan los contratos forward.
En las operaciones con entrega futura, el 60% se concreta con precio a fijar y el 36% a precio hecho, mientras que el 4% corresponde a canje.
Esto significa que, cuando se acuerda entregar el maíz en una fecha posterior, resulta más habitual dejar pendiente la fijación definitiva del precio.
El Precio Cámara es la principal referencia comercial
Entre los contratos que contemplan la fijación posterior del precio, el Precio Cámara aparece como la principal referencia identificada, con una participación del 46%.
Se trata de una cotización publicada por las Cámaras Arbitrales de Cereales a partir de las operaciones realizadas en el mercado físico de granos.
Con participaciones menores aparecen el mercado comprador, con el 5%, y el mercado a término, con el 3%.
Sin embargo, el 46% de las operaciones con precio a fijar no especifica el mercado de referencia, una limitación que debe considerarse al interpretar los resultados.
El 72% de las operaciones se paga contra entrega
El momento de pago es otra variable importante dentro de los contratos de comercialización.
Durante las últimas cinco campañas, el 72% de los contratos de compraventa de maíz se pagó contra entrega de la mercadería.
En cambio, el 18% correspondió a operaciones con pago a plazo y el 10% a negocios con pago anticipado.
La distribución muestra el predominio de las operaciones en las que la cancelación económica se encuentra vinculada con la entrega física del cereal.

Contratos forward: el 82% tiene ventanas de descarga de hasta 30 días
El análisis de la BCR también permite conocer cómo se distribuyen los plazos de entrega establecidos en los contratos forward.
El 82% de las toneladas negociadas bajo esta modalidad presenta una ventana de descarga de entre 0 y 30 días desde que comienza el período habilitado para entregar la mercadería.
Esta concentración muestra que los contratos suelen establecer períodos relativamente acotados para concretar la descarga.
El resto de las operaciones se distribuye de la siguiente manera:
- 7%: ventanas de entrega de 31 a 60 días.
- 3%: entre 61 y 90 días.
- 4%: entre 91 y 180 días.
- 4%: períodos superiores a 180 días.
La BCR aclara que este indicador no mide cuánto tiempo transcurre entre la firma del contrato y la entrega efectiva, sino la duración del intervalo durante el cual está permitido descargar el grano.
Campaña 2025/26: ya se comercializaron 43,2 millones de toneladas de maíz
El comportamiento de la campaña 2025/26 muestra algunas diferencias respecto del promedio de los últimos cinco ciclos.
Según los datos disponibles al momento del informe, ya se habían comercializado 43,2 millones de toneladas de maíz, de las cuales 17,6 millones se negociaron antes de comenzar la campaña comercial en marzo.
La BCR toma como referencia una producción estimada en 70,5 millones de toneladas, que representaría un récord histórico.
En ese contexto, el 25% de la cosecha prevista ya estaba comprometida antes del comienzo del ciclo comercial, una proporción inferior al promedio histórico del 30%.
En cuanto al tipo de operación, el 98% del volumen negociado correspondió a compraventa y solamente el 2% a canje.
La principal diferencia apareció en las modalidades de entrega.
El 74% de las toneladas comercializadas de la campaña 2025/26 se pactó con entrega forward, frente al 60% observado como promedio en las cinco campañas anteriores.
Las operaciones disponible/contractual representaron el 26% del volumen negociado hasta el momento.
Sin embargo, la BCR advierte que estas proporciones podrían modificarse a medida que avance el ciclo comercial, porque una parte importante de las operaciones con entrega inmediata se concreta durante la campaña.
Campaña 2025/26: cómo se fijan los precios y cuándo se paga
El 66% de los contratos de compraventa de maíz de la campaña 2025/26 se pactó a precio hecho, mientras que el 34% corresponde a operaciones con precio a fijar.
Dentro de estas últimas, el Precio Cámara volvió a ser la referencia más utilizada, con el 48% de participación.
Le siguieron el mercado a término, con el 2,1%, y el mercado comprador, con el 1,6%.
No obstante, el 48% de las operaciones con precio a fijar no especifica la referencia utilizada, por lo que el informe advierte sobre las limitaciones de estos porcentajes.
En cuanto al momento de pago, el 81% de los contratos de compraventa se canceló contra entrega, mientras que el 11% se pagó a plazo y el 8% de manera anticipada.
Frente al promedio histórico, las operaciones con pago contra entrega aumentaron nueve puntos porcentuales.
Por el contrario, las modalidades de pago anticipado y a plazo redujeron su participación en dos y siete puntos porcentuales, respectivamente.
Cómo se estructura el negocio del maíz argentino
Los resultados del informe de la Bolsa de Comercio de Rosario muestran que la comercialización de maíz en Argentina presenta una fuerte concentración geográfica y una marcada vinculación con el comercio exterior.
Santa Fe, Córdoba y Buenos Aires reúnen aproximadamente el 80% del origen comercial del volumen registrado con destino final, mientras que el Gran Rosario, Bahía Blanca y Quequén concentran alrededor del 60% de las entregas.
En cuanto a las modalidades de negociación, predominan los contratos de compraventa realizados durante la campaña comercial, con diferencias importantes entre las operaciones de entrega inmediata y aquellas que contemplan entregas futuras.
Los contratos disponible/contractual se negocian mayoritariamente a precio hecho, mientras que en los contratos forward resulta más habitual acordar el precio para fijarlo posteriormente.
El Precio Cámara continúa siendo una referencia importante para las operaciones con precio a fijar, mientras que el pago contra entrega representa la principal modalidad de cancelación.
La campaña 2025/26 presenta una mayor participación de contratos forward y de operaciones pagadas contra entrega respecto de los promedios históricos.
Sin embargo, como el ciclo comercial todavía se encuentra en desarrollo, estas proporciones pueden modificarse con el avance de las negociaciones.
Con un promedio de 44,5 millones de toneladas comercializadas por campaña, el maíz sostiene un movimiento comercial de gran magnitud, en el que la logística portuaria, las modalidades contractuales y las condiciones de pago tienen un papel central.