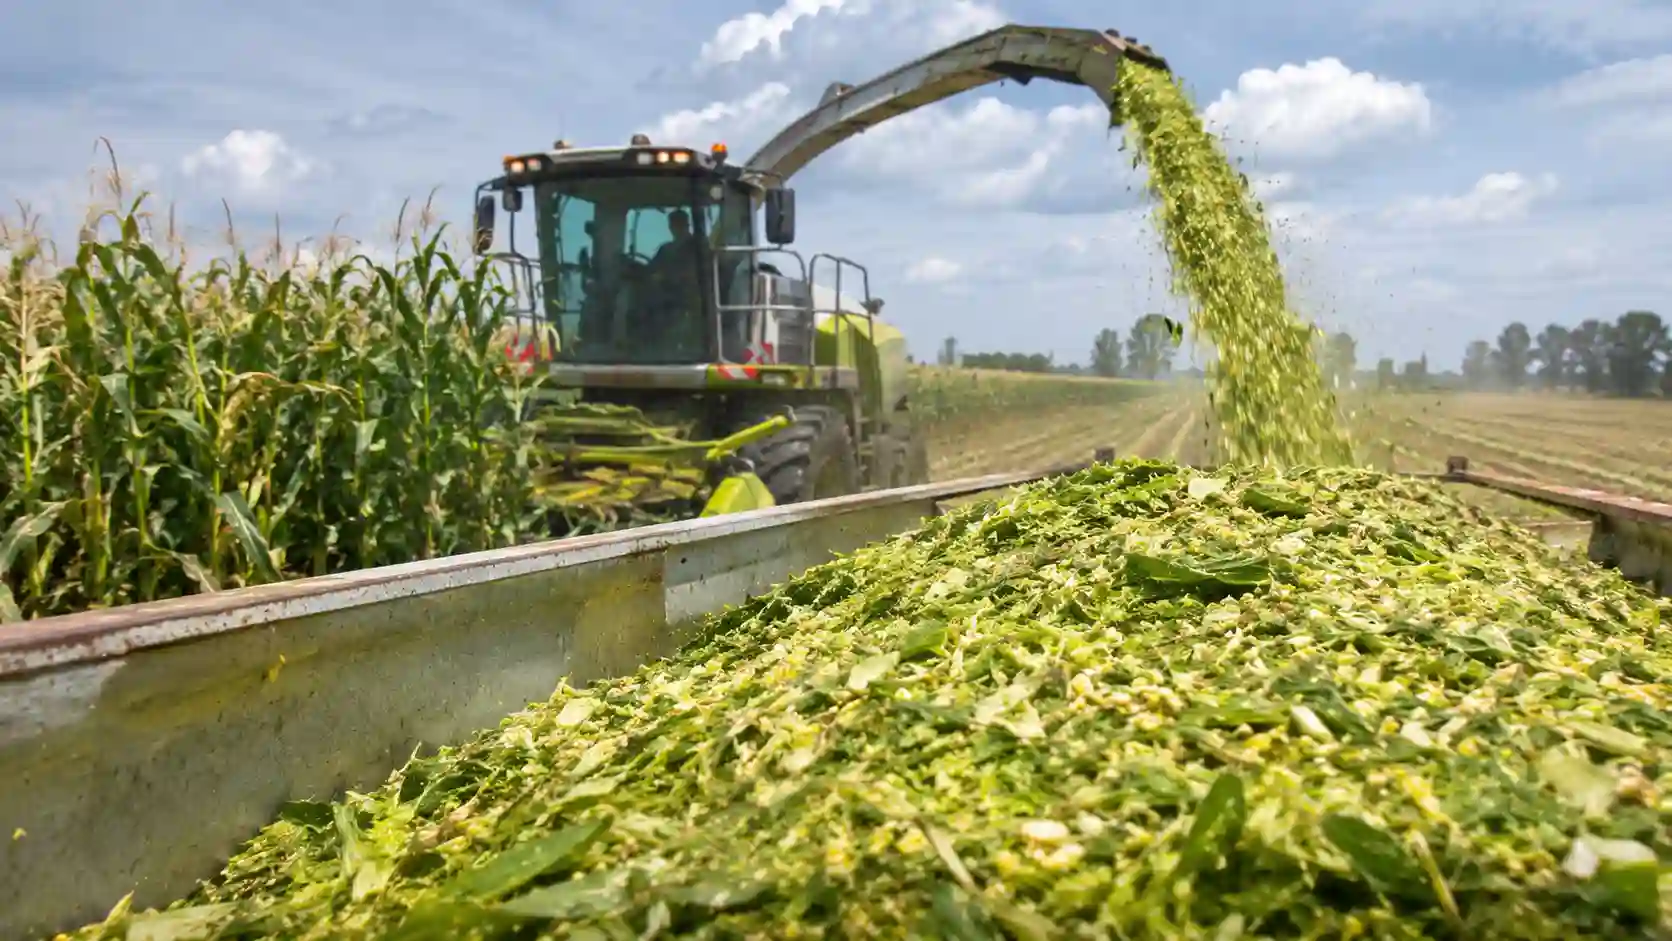
La Bolsa de Comercio de Rosario proyecta que la utilización del cereal para alimentación animal crecerá un 13% interanual durante la campaña 2025/26. La abundante oferta, los precios competitivos y la mejora de las relaciones insumo-producto impulsaron una mayor demanda de los sectores avícola, bovino, lechero y porcino.
El consumo de maíz destinado a la alimentación animal alcanzaría las 15,6 millones de toneladas en Argentina durante la campaña 2025/26, el mayor volumen de la serie histórica. La estimación corresponde a la Bolsa de Comercio de Rosario (BCR), que atribuye este crecimiento a una cosecha excepcional, una mayor disponibilidad del cereal y condiciones de precios favorables para la industria forrajera.
El incremento representa un 13% respecto de las 13,8 millones de toneladas utilizadas en la campaña anterior y un 30% frente a los 12 millones de toneladas de 2023/24. De esta manera, el maíz consolida su protagonismo como insumo estratégico para la producción de carnes, leche y huevos.
Una cosecha histórica que amplió la oferta de maíz
La campaña 2025/26 estuvo marcada por una expansión extraordinaria de la superficie sembrada y buenos resultados productivos.
Según las estimaciones de la BCR, se implantaron aproximadamente 11 millones de hectáreas con maíz en todo el país, la mayor superficie registrada hasta el momento. Con un rendimiento promedio nacional de 76,6 quintales por hectárea, la producción alcanzó los 70,5 millones de toneladas.
Al incorporar los stocks iniciales, la oferta total de maíz para la campaña se estima en 75,1 millones de toneladas. El volumen representa un crecimiento del 53% frente al promedio de la última década y supera en 23 millones de toneladas al disponible de la campaña anterior.
Esta abundancia permitió abastecer tanto a la demanda internacional como a una industria local que incrementó significativamente la utilización del cereal.
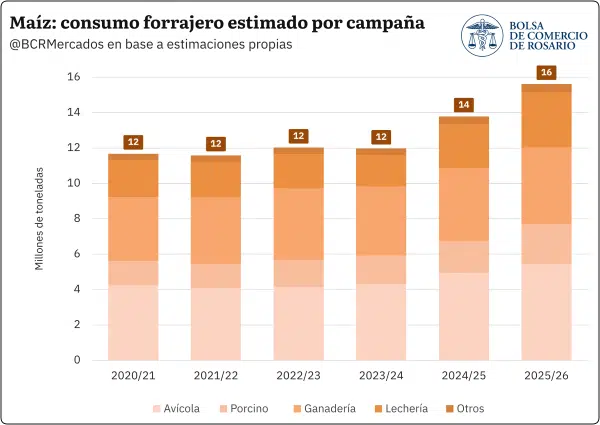
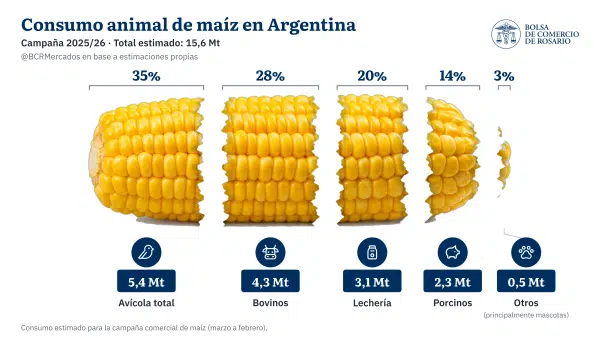
Dentro del consumo forrajero proyectado, la distribución por actividad muestra que el sector avícola concentraría el 35% del total, seguido por la producción bovina con el 28%, la lechería con el 20% y la actividad porcina con el 14%. El 3% restante corresponde a otros usos, principalmente la alimentación de mascotas.
Te puede interesar
Pronóstico de lluvias hasta el 24 de noviembre
El papa León XIV destacó al campo argentino ante Milei: qué dijo sobre el trabajo y la producción
VISEC: CRA no descarta acudir a Defensa de la Competencia por los descuentos en la hacienda
El Niño pierde fuerza y moderan las expectativas de lluvias para noviembre y diciembre
China busca más carne argentina terminada a grano
Santa Fe lanzó una plataforma gratuita para certificar producción libre de deforestación y facilitar exportaciones a Europa
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
Avicultura, porcinos y lechería impulsan la demanda
El crecimiento del consumo de maíz responde a diferentes dinámicas productivas dentro de las cadenas pecuarias.
Entre los principales factores se encuentra el incremento de la faena porcina, que crecería cerca del 12% interanual, junto con la expansión de la producción primaria de leche y el aumento del stock de aves destinadas a la postura.
En los sectores bovino y avícola, si bien las faenas se ubicarían por debajo de los niveles de la campaña anterior, se observa una mayor utilización de maíz en las dietas, vinculada con el incremento del peso de los animales antes de su procesamiento.
Los registros analizados por la BCR muestran que, entre marzo y septiembre, el peso promedio de faena del novillito estuvo un 6% por encima de la media de los últimos cinco años, mientras que en el novillo la diferencia alcanzó el 4%.
En la producción aviar, los pollos llegaron a la faena con un peso medio un 6% superior al promedio de la última década.
Estos indicadores reflejan una mayor intensidad productiva y una utilización más importante del cereal en los sistemas de alimentación.
La relación entre el precio del maíz y las proteínas animales favoreció su utilización
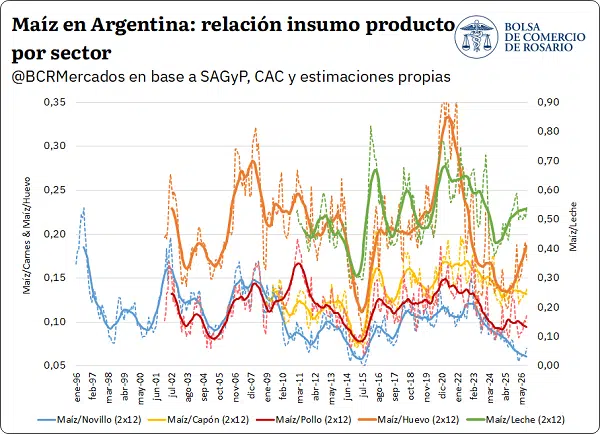
Otro elemento que explica el crecimiento del consumo es la mejora de las relaciones insumo-producto para distintas actividades pecuarias.
Durante 2026, el precio del maíz en el mercado interno estuvo condicionado por la abundante disponibilidad y la volatilidad de las cotizaciones internacionales. La oferta local funcionó como un límite para las subas y contribuyó a mantener valores competitivos para los consumidores del cereal.
Al mismo tiempo, el precio en dólares del kilo vivo de novillo alcanzó máximos históricos durante marzo y, hasta septiembre, promedió un valor 43% superior al de los últimos cinco años.
Esta combinación favoreció especialmente a la producción bovina. La relación entre el precio del maíz y el novillo llegó a mínimos de más de una década.
Una situación similar se observó en la avicultura y la producción porcina: la relación entre el costo del cereal y el precio del pollo se ubicó en sus niveles más bajos desde agosto de 2015, mientras que para el sector porcino alcanzó mínimos desde 2017.
En cambio, para la leche y los huevos, la caída de los precios internos de esos productos fue mayor que la del maíz, lo que encareció relativamente su utilización como insumo, aunque sin alcanzar valores extraordinarios.
Las exportaciones de maíz también avanzan a ritmo récord
La mayor disponibilidad del cereal no solamente impulsó el consumo interno. También permitió que Argentina fortaleciera su posición como proveedor internacional.
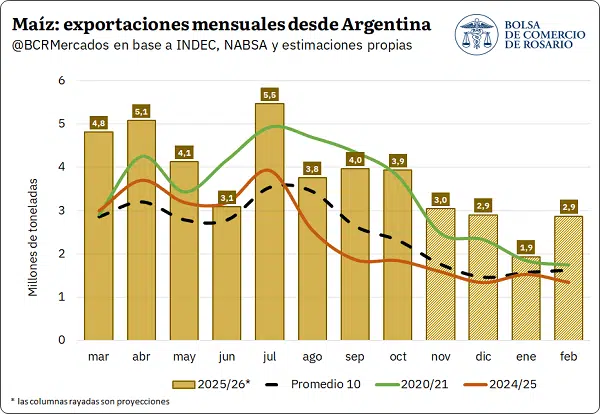
Entre marzo y octubre de 2026, las exportaciones de maíz acumularon 34,2 millones de toneladas, un 45% por encima del promedio de los últimos diez años para ese período y un 47% más que en la campaña anterior.
Además, el volumen superó en un 5% el récord previo para esos meses.
El desempeño exportador se explica por la competitividad del maíz argentino en un escenario internacional atravesado por dificultades productivas y logísticas en distintos orígenes.
Entre los factores mencionados por la BCR aparecen las complicaciones para las exportaciones de cereales del Mar Negro, las restricciones comerciales vinculadas con el conflicto entre Rusia y Ucrania y una menor disponibilidad exportable de Brasil, cuyo consumo interno viene creciendo.
Frente a este escenario, la entidad proyecta que las exportaciones argentinas de maíz para la campaña 2025/26 podrían alcanzar las 45 millones de toneladas.
De concretarse, sería el mayor volumen de ventas externas de la historia del cereal argentino, un 10% por encima del récord anterior, registrado durante la campaña 2020/21.
Hacia octubre, el programa exportador llevaba un avance del 76% de lo proyectado, cuatro puntos porcentuales por debajo del año pasado y en línea con el promedio de la última década.
El bioetanol suma otro récord de consumo
La industria de biocombustibles también incrementó su demanda de maíz durante la campaña.
De acuerdo con los datos de producción de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), entre marzo y septiembre se habrían destinado aproximadamente 1,3 millones de toneladas del cereal a la elaboración de bioetanol.
El volumen representa un crecimiento interanual del 10% y constituye el mayor registro para ese período.
Durante los primeros meses de la campaña, el maíz representó el 63% de las materias primas utilizadas para producir etanol, la segunda participación más alta de la serie histórica.
En este contexto, la BCR estima que el consumo de maíz para bioetanol alcanzará las 2,2 millones de toneladas en 2025/26, un 10% más que en el ciclo anterior y un nuevo récord.
La absorción crece, pero los stocks también alcanzarían máximos
A pesar del incremento simultáneo del consumo interno y las exportaciones, la extraordinaria oferta disponible permitiría cerrar la campaña con existencias elevadas.
La absorción total de maíz para 2025/26 se proyecta en 65,5 millones de toneladas, de las cuales aproximadamente el 69% correspondería a la demanda externa.
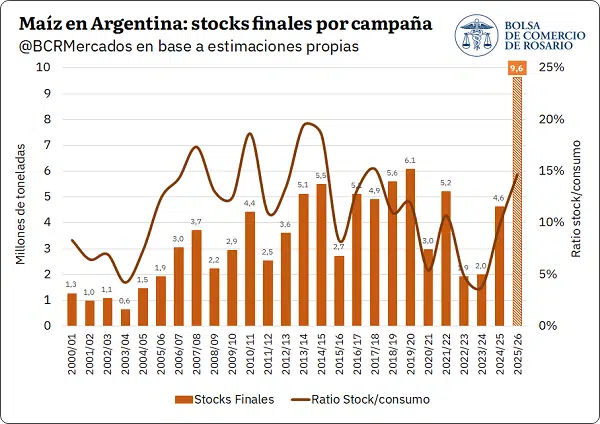
Sin embargo, el stock final se estima en 9,6 millones de toneladas, el doble del registrado en la campaña anterior y el mayor volumen absoluto de la serie.
La relación entre existencias y consumo se ubicaría en el 15%, un nivel similar al de la campaña 2017/18 y cinco puntos porcentuales superior al del ciclo previo.
De esta manera, la campaña 2025/26 consolida un escenario excepcional para el maíz argentino: una producción histórica, exportaciones con perspectivas récord y una industria forrajera que aumentaría significativamente su consumo. La abundancia del cereal y las relaciones de precios favorables fortalecieron su utilización en las cadenas de proteína animal, aunque también dejarían un volumen importante de existencias al cierre del ciclo.
Fuente: Matías Contardi – Emilce Terré – Julio Calzada BCR