
El resultado electoral brasileño revirtió el optimismo de los mercados: las acciones se desplomaron, el dólar subió 8,36% frente al real y las tasas de largo plazo treparon. El impacto también alcanzó al comercio bilateral y encendió alertas para las exportaciones argentinas.
El resultado de la segunda vuelta electoral en Brasil provocó un fuerte cambio en las expectativas de los mercados financieros. Después del optimismo que había impulsado las acciones y fortalecido al real entre la primera vuelta y el balotaje, los inversores revirtieron sus posiciones y recalibraron el riesgo, las tasas de interés y las perspectivas económicas del país.
Un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por Francisco Cuello Rosso, Guido D’Angelo y Julio Calzada, analizó las repercusiones del escenario político sobre los activos financieros, el tipo de cambio y la competitividad comercial entre Argentina y Brasil.
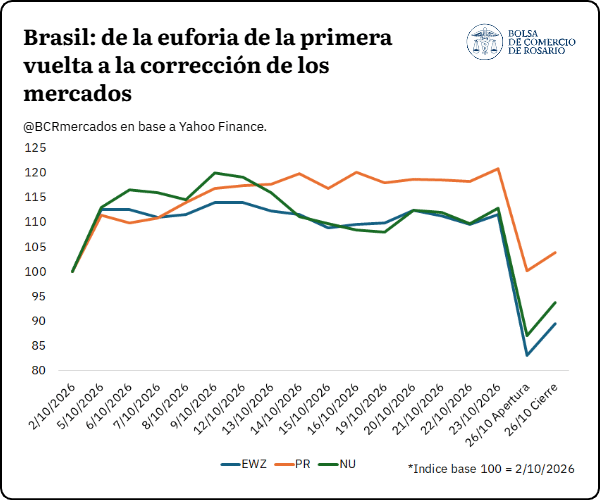
La reacción fue contundente. En la primera rueda posterior al balotaje, el ETF iShares MSCI Brazil (EWZ) abrió con una caída del 25,5%, Nubank retrocedió 22,9% y Petrobras perdió 17,1% frente al cierre del viernes anterior. Aunque durante la jornada recuperaron parte de las pérdidas, terminaron con bajas de 19,8%, 17% y 14%, respectivamente.
El movimiento borró buena parte del rally previo a las elecciones. EWZ y Nubank finalizaron incluso por debajo de los valores registrados antes de la primera vuelta, mientras que Petrobras logró conservar una parte de las ganancias acumuladas.
La devaluación del real golpeó la competitividad argentina
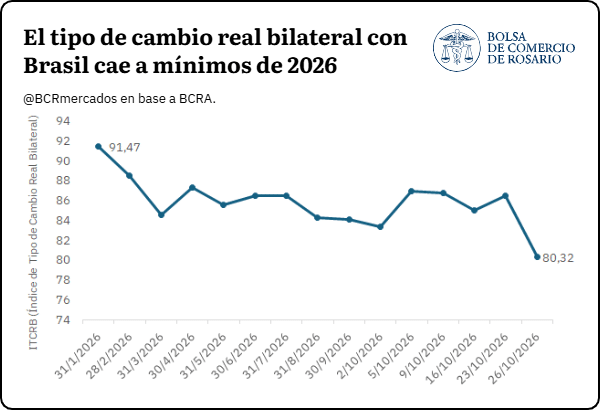
Uno de los efectos más relevantes para Argentina se produjo en el mercado cambiario. El dólar avanzó 8,36% frente al real durante la jornada posterior al balotaje, lo que representó la mayor depreciación diaria de la moneda brasileña en 23 años.
El impacto se reflejó inmediatamente en el Índice de Tipo de Cambio Real Bilateral (ITCRB) entre Argentina y Brasil, elaborado por el Banco Central. El indicador cayó de 86,51 puntos el viernes 23 de octubre a 80,32 puntos el lunes 26, una contracción del 7,2% en una sola rueda.
De esta manera, el índice alcanzó su menor nivel de 2026 y un registro que no se observaba desde mayo de 2025. Además, terminó 3,6% por debajo del valor previo a la primera vuelta electoral.
La caída del indicador implica un deterioro de la competitividad-precio argentina frente a Brasil: los productos nacionales se encarecen en términos relativos frente a los brasileños. Si esta situación cambiaria se mantiene, podría dificultar las exportaciones argentinas y favorecer a los productos brasileños que compiten con la producción local.
Brasil concentra el 35% de las exportaciones industriales argentinas
La exposición comercial argentina frente a Brasil explica la importancia del movimiento cambiario. Durante 2025, Argentina exportó bienes por US$ 87.077 millones, de los cuales US$ 12.771 millones tuvieron como destino el mercado brasileño, equivalente al 14,7% del total.
Sin embargo, la dependencia es mucho mayor en las manufacturas de origen industrial (MOI). Las ventas de estos productos a Brasil alcanzaron US$ 8.189 millones, alrededor del 35% de las exportaciones industriales argentinas.
Esto significa que aproximadamente uno de cada tres dólares exportados por Argentina en concepto de manufacturas industriales tuvo como destino Brasil.
El impacto potencial de una depreciación persistente del real se concentra especialmente en sectores con una fuerte integración productiva y comercial entre ambos países, como la industria automotriz y autopartista.
De todos modos, la evolución del comercio bilateral también dependerá del nivel de actividad de la economía brasileña. Si el mercado mantiene su dinamismo, podría compensar parcialmente el efecto cambiario; en cambio, una desaceleración económica profundizaría los riesgos para los exportadores argentinos.
Las tasas de interés también reflejaron el cambio de expectativas
El ajuste posterior al balotaje no se limitó a las acciones y al mercado cambiario. Las expectativas de tasas de interés también experimentaron un fuerte giro.
Te puede interesar
Pronóstico de lluvias hasta el 9 de noviembre
El Niño e inundaciones: arman una red de ayuda y piden alivio fiscal por la venta de hacienda
VISEC Carne: CRA rechaza descuentos de frigoríficos a productores no inscriptos
Más agua no alcanza: el INTA advierte qué nutrientes pueden limitar los rindes en una campaña húmeda
Ley de semillas: ASA flexibiliza su postura sobre el uso propio y busca destrabar la negociación
VISEC Carne: CRA rechaza descuentos de frigoríficos a productores no inscriptos
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
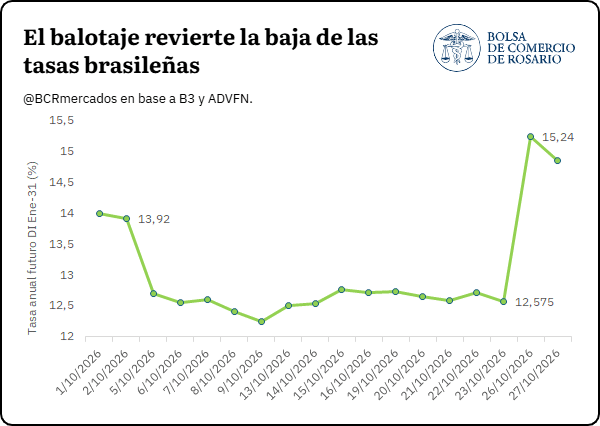
El futuro de la tasa de depósitos interfinancieros (DI) con vencimiento en enero de 2031 había descendido de 13,92% anual el 2 de octubre a 12,58% el viernes 23, antes de la segunda vuelta.

Pero el resultado electoral revirtió esa tendencia. En la primera rueda posterior al balotaje, la tasa saltó desde aproximadamente 12,6% hasta 15,2%, un incremento cercano a 267 puntos básicos en un solo día.
El movimiento no debe interpretarse como una proyección puntual de la tasa Selic para 2031. Los futuros DI también incorporan primas por plazo y riesgo. Sin embargo, la magnitud del ajuste refleja que el mercado comenzó a exigir rendimientos sustancialmente mayores para financiar posiciones de largo plazo en Brasil.
La deuda y el déficit fiscal agregan presión
Detrás de la suba de las tasas también aparecen las preocupaciones por las cuentas públicas brasileñas.
La deuda bruta del Gobierno General alcanzó el 82,9% del Producto Interno Bruto (PIB) en agosto de 2026, equivalente a R$ 11,1 billones. Desde comienzos de año, acumuló un incremento de 4,2 puntos porcentuales del producto.
Los intereses fueron el principal factor de presión. Según el Banco Central de Brasil, su incorporación explicó un aumento equivalente a 6,5 puntos porcentuales del PIB durante los primeros ocho meses del año, parcialmente compensado por el crecimiento nominal de la economía.
En este contexto, después del balotaje y del fuerte salto de las tasas de largo plazo, el Tesoro brasileño canceló subastas programadas y realizó operaciones extraordinarias de recompra de títulos para estabilizar el mercado.
La evolución de las cuentas fiscales y la capacidad del Gobierno para contener la trayectoria de la deuda serán variables centrales para determinar las condiciones financieras de Brasil en los próximos meses.
El informe de la BCR advierte así sobre un cambio significativo en el escenario brasileño: la reacción de los mercados tras el balotaje no solo modificó las expectativas financieras, sino que también volvió a poner bajo presión la competitividad de las exportaciones argentinas hacia su principal socio comercial.
Fuente: BCR