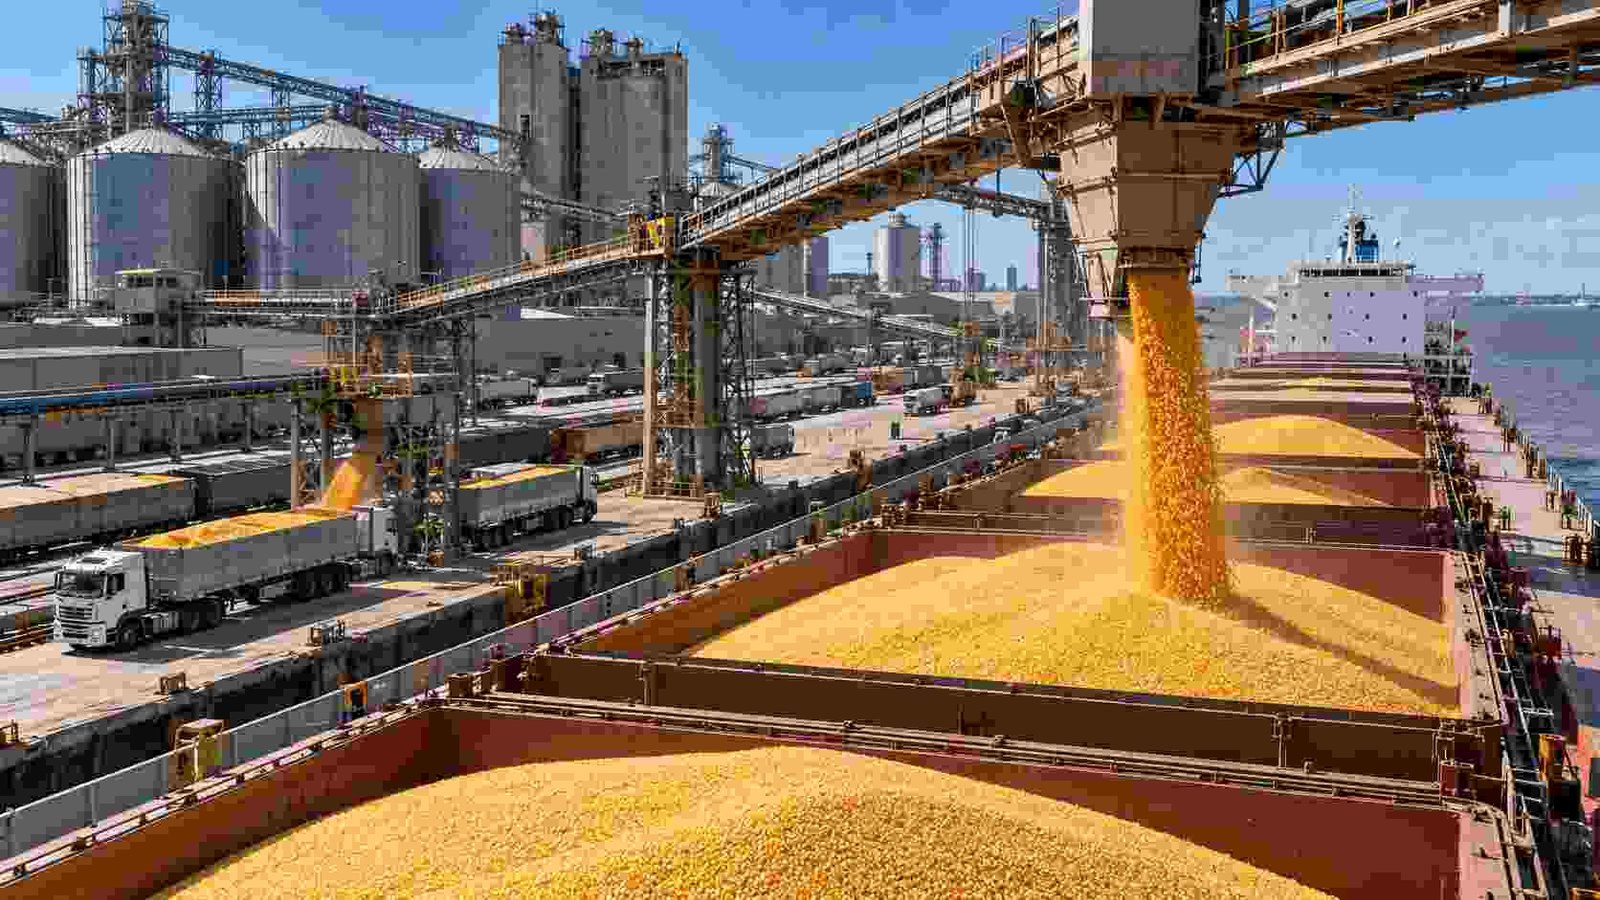
Las exportaciones de maíz podrían alcanzar un récord histórico en octubre, impulsadas por la competitividad argentina y las dificultades logísticas del Mar Negro. Mientras el trigo recupera dinamismo comercial, la soja enfrenta fuertes bajas en Chicago por la cosecha récord de Estados Unidos y la cautela de China.
El maíz argentino atraviesa un escenario favorable en el mercado internacional, con exportaciones que avanzan a ritmo récord y perspectivas de nuevos máximos históricos. Las restricciones logísticas en el Mar Negro, la menor actividad exportadora de Brasil y la creciente demanda interna de maíz en Estados Unidos abren oportunidades para el cereal nacional.
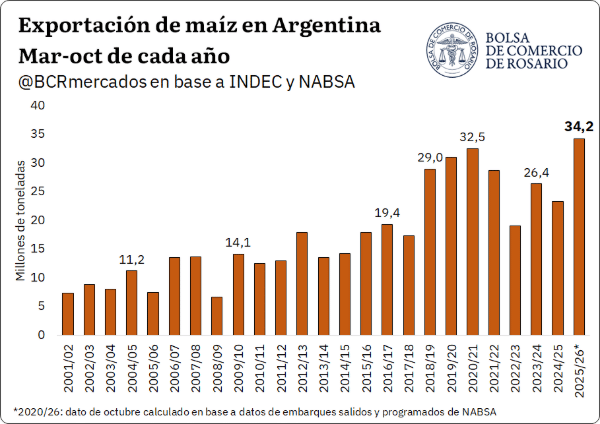
De acuerdo con el análisis de la Bolsa de Comercio de Rosario (BCR), elaborado por A. Rubicondi, F. Pennino, M. Contardi, B. Ferrari y E. Terré, los embarques argentinos entre marzo y octubre de la campaña 2025/26 podrían sumar 34,2 millones de toneladas (Mt), por encima del récord anterior de 32,5 Mt registrado en igual período de 2020/21.
Octubre también podría marcar un hito: entre los embarques realizados y los programados, las exportaciones alcanzarían las 3,9 Mt, un volumen 67% superior al promedio histórico para ese mes.
El maíz argentino aprovecha las dificultades de sus competidores
La dinámica exportadora se mantiene firme incluso con el ingreso de la safrinha brasileña al mercado. Entre julio y octubre, los despachos argentinos podrían alcanzar las 17,1 Mt, el segundo mayor registro de la serie y más de 7 Mt por encima del volumen del mismo período de la campaña anterior.
Además, las ventas externas registradas ya llegan a 39 Mt, mientras que las proyecciones contemplan exportaciones totales de hasta 45 Mt para la campaña.
Uno de los factores que favorecen a la Argentina son las dificultades que enfrenta Ucrania para colocar su producción. Los problemas de navegación y los ataques a los puertos del Mar Negro generan importantes obstáculos logísticos en plena cosecha, justo cuando el país suele incrementar sus exportaciones.
Según los datos citados por la BCR, Ucrania habría exportado apenas 138.000 toneladas en lo que iba de octubre, frente a un volumen habitual superior a 1,5 Mt para ese mes.
Brasil también muestra una actividad exportadora menor a la de años anteriores. Entre marzo y septiembre embarcó poco más de 13,9 Mt, un 32% por debajo del promedio de los últimos años y el segundo registro más bajo desde 2019.
A esta situación se suma el crecimiento del uso industrial del cereal. En septiembre, la producción brasileña de biocombustibles absorbió 2,23 Mt de maíz, un 24% más que en el mismo mes del año pasado. En los primeros nueve meses del año, el consumo para este destino superó las 18,9 Mt, con un incremento interanual del 22%.
En Estados Unidos, si bien los embarques de septiembre se mantuvieron firmes, con cerca de 7,02 Mt, el ritmo exportador mostró señales de desaceleración durante las últimas semanas. Al mismo tiempo, la demanda interna para usos industriales, especialmente la producción de etanol, continúa siendo un factor relevante para el balance del cereal.
Te puede interesar
Pronóstico de lluvias hasta el 2 de noviembre
Sin retenciones, el agro podría sumar más de 850.000 empleos en 10 años
Argentina puede ganar terreno en las exportaciones agroindustriales hacia 2035
Buenos Aires habilitó usar fondos de caminos rurales en obras hídricas
Brasil va por un récord de maíz: más producción, fuerte demanda de etanol y competencia con Argentina
El barro pone en riesgo descanso, ordeño y alimentación: qué recomiendan para los tambos
Google ahora te deja elegir qué medio ver primero: activá Ruralnet en un click y cambiá tu forma de informarte
La competitividad argentina abre nuevos mercados
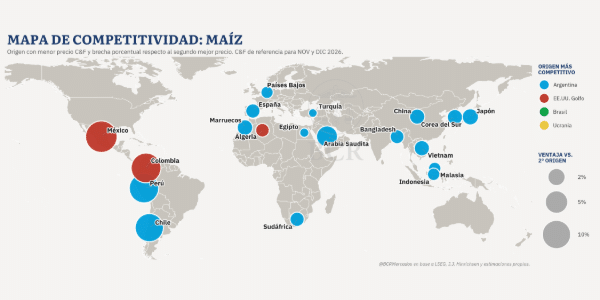
En este contexto, la Argentina se posiciona entre los orígenes más competitivos para abastecer a numerosos destinos internacionales, con oportunidades destacadas en la Unión Europea y distintos países asiáticos.
Según el análisis de precios de referencia C&F citado por la BCR, y excluyendo a Ucrania de la comparación, el maíz argentino presenta ventajas de precio frente al segundo origen más competitivo que, en algunos mercados, superan el 5%.
Esta combinación de precios competitivos y dificultades de abastecimiento de los principales exportadores permite que el cereal argentino gane espacio en destinos donde, en condiciones normales, tendría una competencia más fuerte de Estados Unidos y Europa.
La evolución de los problemas logísticos internacionales y de la demanda industrial será determinante para establecer hasta dónde puede extenderse esta oportunidad comercial.
Trigo: la campaña nueva recupera impulso comercial
El trigo argentino también encuentra oportunidades en un escenario internacional condicionado por las restricciones de oferta y los problemas logísticos en la región del Mar Negro.
La Bolsa de Comercio de Rosario estima una producción de 23,8 Mt para la campaña 2026/27. La cifra representa una caída del 16,5% frente a la cosecha anterior, equivalente a 4,7 Mt menos.
Sin embargo, al incorporar las existencias iniciales, la oferta total alcanzaría las 29 Mt, apenas un 8,5% por debajo de las 31,7 Mt del ciclo previo y el segundo volumen más elevado de la serie.
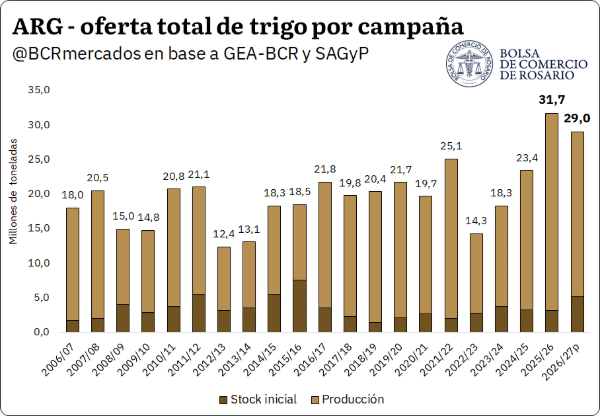
Para esta campaña se proyecta un saldo exportable cercano a las 18,5 Mt y un consumo interno estimado en 7,9 Mt.
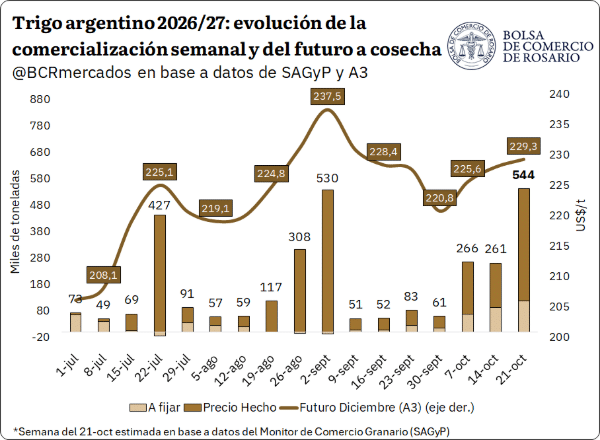
En paralelo, la comercialización del trigo nuevo mostró una recuperación durante octubre. En las últimas tres semanas analizadas se negociaron más de 1,07 Mt, mientras que la semana del 21 de octubre registró operaciones por unas 544.000 toneladas, el mayor volumen semanal de la campaña hasta ese momento.
La demanda internacional también contribuye a sostener el interés por el cereal argentino. El USDA proyecta exportaciones mundiales de trigo por 208,97 Mt para 2026/27, casi 3 Mt menos que en su estimación anterior y un 8% por debajo de la campaña precedente.
No obstante, las cotizaciones locales mostraron volatilidad. A comienzos de la semana, el precio de pizarra rondaba los US$ 233,9 por tonelada, con una suba superior al 6% en el mes. Posteriormente, las expectativas de un posible alto el fuego entre Rusia y Ucrania presionaron los precios internacionales y el contrato de trigo diciembre cayó hasta los US$ 217 por tonelada.
Soja: la cosecha récord de Estados Unidos presiona los precios
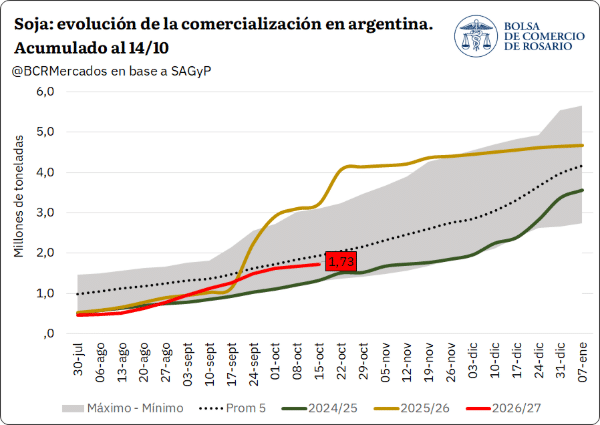
A diferencia del maíz y el trigo, la soja enfrenta un panorama más complejo. La comercialización argentina perdió dinamismo en las últimas semanas, especialmente para las posiciones de la campaña nueva, en línea con las bajas registradas en Chicago.
El contrato a cosecha se ubicaba a mitad de semana en torno a los US$ 351 por tonelada, acumulando una caída superior a los US$ 14,5 desde fines de septiembre.
Uno de los principales factores bajistas es la cosecha estadounidense, que el Departamento de Agricultura de Estados Unidos (USDA) estima en 124,15 Mt, un volumen récord y un 6% superior al promedio de las últimas campañas. A esto se suma el aumento de la proyección de existencias finales para 2026/27, que llegó a 8,57 Mt.
La demanda china constituye el otro factor central. Aunque el gigante asiático mantiene compras importantes, los aranceles aplicados a la soja estadounidense encarecen su ingreso frente a la mercadería brasileña. La diferencia arancelaria —13% para la soja de Estados Unidos frente al 3% para la brasileña, según el informe— mantiene cautelosos a los compradores privados chinos.
Brasil, por su parte, continúa aprovechando su posición competitiva. En septiembre exportó más de 7,36 Mt de soja, un récord para ese mes, y las proyecciones de embarques para octubre superaban las 6,4 Mt. Cerca del 73% de esos despachos tendría como destino China.
Con una oferta estadounidense abundante y sin señales claras de una aceleración sostenida de la demanda, el mercado internacional de soja continúa bajo presión, un escenario que también condiciona las decisiones comerciales de los productores argentinos.
Un mercado con oportunidades desiguales
El panorama de los principales granos argentinos muestra diferencias marcadas. El maíz encuentra una ventana comercial favorable por la competitividad de sus precios y las dificultades de sus competidores. El trigo combina una oferta local importante con una demanda externa activa, aunque expuesta a cambios geopolíticos. La soja, en cambio, enfrenta la presión de una cosecha récord en Estados Unidos y una demanda china más cautelosa.
La evolución de los precios internacionales, la logística global y el comportamiento de los principales compradores serán claves para determinar el ritmo de las exportaciones argentinas durante los próximos meses.
Fuente: A. Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré BCr